Extrait de recouvrement de créances : un relevé de dette n’autorise pas une saisie
L’expression « extrait de recouvrement de créances » ne désigne pas, en France, un document juridique standardisé portant ce nom. Elle peut renvoyer à un relevé de dette, à un état des démarches engagées ou à la copie d’un acte. Sa portée dépend de son contenu, pas de son intitulé. Avant de payer ou de lancer une procédure, il faut identifier la dette, ses justificatifs et l’existence éventuelle d’un titre exécutoire.
Identifier le document et vérifier ce qu’il prouve
Le recouvrement consiste à obtenir le paiement d’une somme due par un débiteur à un créancier. Un état de recouvrement rassemble généralement les références de cette dette et les actions entreprises. Il facilite le suivi du dossier, mais ne remplace ni les preuves de l’obligation ni une décision permettant l’exécution forcée.
Testez vos connaissances sur le recouvrement de créances
Répondez aux sept questions, puis validez vos réponses pour découvrir votre score.
Si un organisme vous demande un « extrait », faites préciser le document attendu : décompte actualisé, attestation du mandataire, copie d’une mise en demeure ou titre exécutoire. Ces pièces n’ont pas la même fonction.
Les informations à retrouver dans un état de recouvrement
Un relevé utile permet de reconstituer le calcul sans ambiguïté. Chaque somme accessoire doit être distinguée du principal et accompagnée de son fondement. Pour préparer ou contrôler ce document, vérifiez les éléments suivants :
- L’identité du créancier, du débiteur et de l’éventuel mandataire.
- La référence du contrat ou de la facture et sa date d’échéance.
- Le montant initial, les paiements reçus et le solde restant.
- Le détail des intérêts, pénalités et frais réclamés.
- Les dates des relances, accords et actes éventuels.
Exemple : une facture de 1 200 € ayant fait l’objet d’un versement de 400 € présente un principal restant de 800 €. Les éventuels accessoires doivent apparaître séparément. Un relevé annonçant seulement un « total à régler » ne permet pas de vérifier correctement la demande.
Contrôler la dette avant toute relance ou tout paiement
Pour réclamer un paiement exigible, la créance doit être certaine, liquide et exigible : son existence doit être établie, son montant déterminé ou déterminable, et son échéance atteinte. Une facture isolée ne résout pas nécessairement une contestation sur la commande, la livraison ou la prestation.
Le dossier doit donc réunir le contrat ou le devis accepté, le bon de commande, la facture, les preuves de livraison ou d’exécution, les échanges et les justificatifs de paiement. Une reconnaissance de dette peut également être pertinente selon la situation.
Vérifier la prescription et les éventuelles contestations
Entre professionnels, le délai de prescription est généralement de 5 ans, sous réserve des règles particulières et du point de départ applicable. L’action d’un professionnel contre un consommateur relève souvent d’un délai de deux ans. Les loyers, pensions et autres créances particulières peuvent suivre des régimes différents. Une simple relance ne suffit généralement pas à interrompre la prescription.
Si vous contestez la dette, répondez par écrit en indiquant précisément le motif : paiement déjà effectué, erreur de montant, prestation contestée ou prescription à examiner. Demandez les pièces manquantes et conservez vos preuves. Évitez de signer une reconnaissance de dette ou un échéancier avant d’avoir compris leurs conséquences.
Créez une « bulle documentaire » autour du dossier : une chronologie unique, un décompte daté et un dossier de justificatifs partagé uniquement avec les interlocuteurs concernés. Ce classement évite qu’un paiement partiel reste invisible pendant qu’une relance automatique réclame encore le montant initial. Il limite aussi la diffusion inutile d’informations financières personnelles.
Choisir une démarche proportionnée à l’impayé
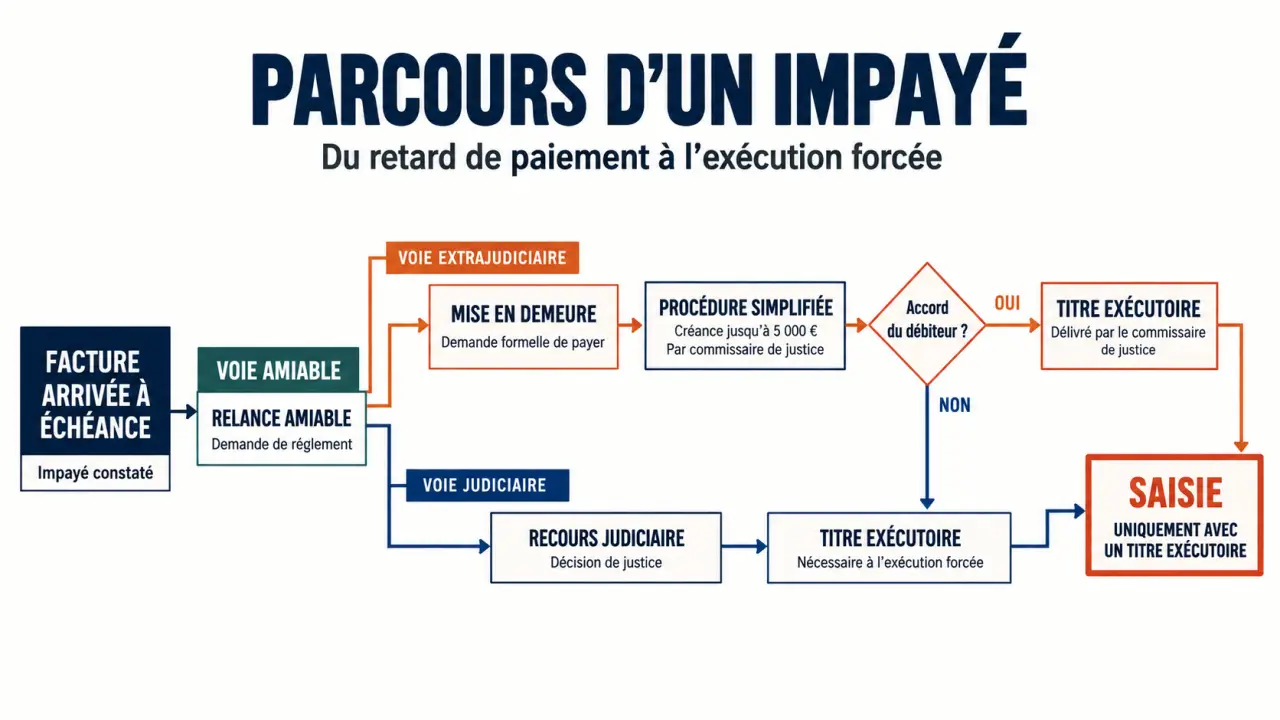
Le recouvrement amiable cherche un règlement volontaire. Il peut être assuré directement par le créancier, une société de recouvrement ou un commissaire de justice. Le terme « extrajudiciaire » désigne une démarche menée sans jugement : il ne signifie pas qu’une saisie est possible.
| Voie | Interlocuteur | Intérêt et limite |
|---|---|---|
| Amiable | Créancier ou mandataire | Négocier un paiement ; aucune contrainte sur les biens. |
| Simplifiée, jusqu’à 5 000 € | Commissaire de justice | Obtenir un titre sans procès, avec l’accord du débiteur. |
| Judiciaire | Tribunal compétent | Faire reconnaître la créance ; délais et coûts variables. |
De la relance à la mise en demeure
Une première relance rappelle la facture, l’échéance et le solde, tout en permettant de signaler une erreur. Si elle échoue, la mise en demeure formule une demande claire de paiement avec un délai adapté. Un envoi permettant de prouver sa réception sécurise le dossier ; conservez également une copie du contenu.
Un échéancier écrit doit préciser les montants, les dates et les conséquences d’un incident. À l’inverse, retenir un bien appartenant au débiteur ne constitue pas une solution générale : le droit de rétention n’est utilisable que lorsque ses conditions légales sont réunies.
La procédure simplifiée des petites créances
Selon Service Public, cette procédure concerne certaines créances contractuelles ou statutaires ne dépassant pas 5 000 €, principal et intérêts compris. Le commissaire de justice invite le débiteur à participer. Celui-ci dispose d’un mois pour accepter ; son silence vaut refus, et non reconnaissance de la dette.
Un accord sur le montant et les modalités permet la délivrance d’un titre exécutoire. En cas de refus ou de désaccord, le créancier peut saisir le juge. Le mois de réponse n’est donc pas une garantie de paiement sous un mois. Les frais indiqués pour cette démarche comprennent 14,92 € TTC au dépôt et 29,76 € TTC pour l’émission du titre en cas d’accord, auxquels peuvent s’ajouter des émoluments. Faites confirmer le tarif applicable avant l’engagement.
Encadrer l’intervention d’un professionnel et les frais
Une société de recouvrement agit pour le compte du créancier ; elle ne peut pas pratiquer elle-même une saisie. Son activité est réglementée. L’INPI mentionne notamment l’assurance de responsabilité civile professionnelle, le compte réservé aux fonds encaissés et la convention avec le créancier.
Cette convention doit encadrer la mission, la rémunération et le reversement des sommes. Le reversement intervient en principe dans le mois suivant l’encaissement effectif, sauf convention contraire. Avant de signer, vérifiez aussi les frais dus en cas d’échec et les modalités de clôture du dossier.
Le courrier adressé au débiteur doit notamment identifier le professionnel et le créancier, préciser le fondement de la demande et distinguer principal, intérêts et accessoires. Une présentation laissant croire à une décision judiciaire inexistante doit alerter.
Sans titre exécutoire, les frais de recouvrement restent en principe à la charge du créancier, sauf exceptions légales. Dans les relations entre professionnels, l’indemnité forfaitaire pour frais de recouvrement obéit à un régime spécifique. Elle ne justifie pas de facturer indistinctement tous les honoraires au débiteur.
Passer au juge et comprendre les limites d’une saisie
L’injonction de payer convient notamment à une dette contractuelle suffisamment documentée : le juge examine d’abord la requête sans audience contradictoire initiale. Le débiteur peut ensuite former opposition, en principe dans le mois suivant la signification, avec des règles particulières selon ses modalités.
Le référé-provision permet de demander une avance lorsque l’obligation n’est pas sérieusement contestable. L’assignation en paiement permet un débat au fond, notamment lorsque le litige nécessite l’examen d’arguments et de pièces contradictoires. Le tribunal compétent dépend de la nature de la dette et du statut des parties.
Une saisie suppose, en principe, un titre exécutoire constatant une créance liquide et exigible et le respect des formalités applicables par un commissaire de justice. Un relevé, une relance ou une menace de poursuites ne suffit pas. Enfin, un titre ne garantit pas la solvabilité : si le débiteur fait l’objet d’une procédure collective, les démarches ordinaires doivent être réexaminées, notamment au regard de la déclaration de créance.