Facturer en auto-entrepreneur : les mentions, la TVA et le suivi du paiement
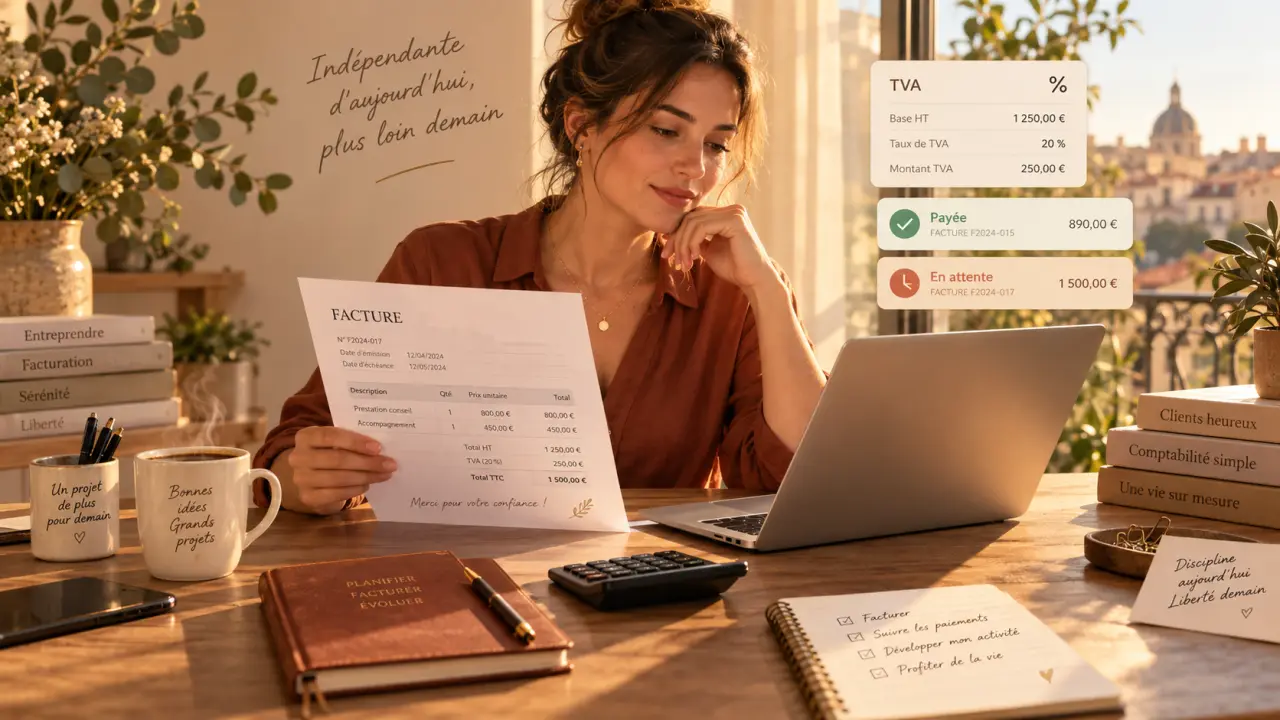
Pour facturer en tant qu’auto-entrepreneur, il ne suffit pas d’indiquer un montant et un RIB. La facture identifie la vente ou la prestation, précise les conditions de règlement et sert de justificatif à conserver. Pour éviter les oublis, préparez-la dès la fin de l’intervention, vérifiez les mentions obligatoires, puis suivez séparément son encaissement avant de déclarer votre chiffre d’affaires.
Construire une facture lisible, de l’identité au total à payer
Une facture d’auto-entrepreneur doit permettre d’identifier clairement le vendeur, le client et ce qui a été vendu ou réalisé. Utilisez un modèle stable : vos informations en en-tête, celles du client ensuite, puis un tableau qui détaille chaque ligne facturée. Cette organisation limite les contestations sur le prix, la quantité ou le périmètre de la mission.
Calculer le montant de sa facture
Saisissez les éléments de votre facture pour obtenir une estimation détaillée du montant à régler.
Résultat du calcul
Total HT après remise = montant HT × (1 − remise / 100)
TVA = total HT après remise × taux de TVA / 100
Total TTC = total HT après remise + TVA
Pénalités = montant dû × taux annuel × jours de retard / 365
Dans ce calcul, le montant dû utilisé pour les pénalités correspond au total TTC.
La TVA est calculée selon le taux saisi.
L'indemnité forfaitaire de 40 € est appliquée uniquement pour un client professionnel et en présence d'un retard de paiement.
Ce résultat constitue une aide au calcul et ne vaut pas validation juridique de la facture. Vérifiez les règles applicables à votre situation.
| Zone de la facture | Informations à faire figurer |
|---|---|
| Votre identité | Nom et prénom, mention EI ou « Entrepreneur individuel », adresse professionnelle, numéro SIRET et coordonnées. Ajoutez les références d’immatriculation applicables à votre activité, ainsi que les informations relatives à votre assurance professionnelle ou décennale lorsque celle-ci est obligatoire. |
| Client | Nom ou raison sociale et adresse. Pour un client professionnel, reprenez précisément les informations communiquées lors de la commande. |
| Références | Date d’émission, numéro de facture unique, date de livraison ou d’exécution lorsqu’elle est différente, et, si nécessaire, référence du devis accepté. |
| Prestations ou produits | Désignation précise, quantité, prix unitaire, remise éventuelle et total de chaque ligne. Évitez les libellés vagues comme « prestation diverse ». |
| Montants | Total HT, TVA si elle est applicable, puis total TTC ou montant net à payer selon votre régime. |
Pour une prestation de services, décrivez le travail réalisé avec suffisamment de précision pour que le client puisse rapprocher la facture du devis ou de la commande. La date d’exécution peut être différente de la date d’émission : indiquez-la lorsqu’elle est nécessaire pour comprendre la période facturée.
Faire la différence entre devis, facture et reçu
Le devis présente une proposition avant la vente. Une fois accepté, il encadre la mission et son prix. La facture constate ensuite ce qui a été vendu ou réalisé et crée une créance à régler. Le reçu atteste seulement qu’un paiement a été effectué. Ne remplacez donc pas une facture par un simple message ou une demande de virement, même pour une prestation de services courte.
TVA : choisir la bonne mention plutôt que recopier un ancien modèle
Le statut de micro-entrepreneur ne signifie pas automatiquement « sans TVA ». Si vous bénéficiez de la franchise en base, vous ne facturez pas de TVA et devez inscrire la mention exacte « TVA non applicable, art. 293 B du CGI ». Le total facturé correspond alors au montant à payer par le client, sans ligne de TVA ajoutée.
Si vous êtes redevable de la TVA, votre facture doit distinguer le montant HT, le taux applicable, le montant de TVA et le total TTC. Conservez un modèle distinct de celui utilisé en franchise : la confusion vient souvent d’un ancien fichier réutilisé après un changement de régime.
Pour un client établi à l’étranger, le traitement dépend notamment du pays, de la nature de l’opération et du statut du client. Vérifiez la règle de TVA applicable avant l’émission de la facture, plutôt que d’appliquer mécaniquement votre format habituel. Les montants et la mention fiscale peuvent donc différer selon la situation.
Adapter le document au type de client
Pour un particulier, une facture claire et une échéance explicite facilitent le règlement. Pour un professionnel, les conditions de paiement demandent davantage de précision : indiquez la date limite, le taux des pénalités de retard et la date à laquelle elles deviennent exigibles. La mention de l’indemnité forfaitaire de 40 € pour frais de recouvrement doit également figurer dans les relations entre professionnels.
Le moyen de paiement accepté peut aussi être précisé sur le document. Cette indication évite les échanges supplémentaires et permet au client de retrouver rapidement les coordonnées nécessaires au règlement.
Numéroter, envoyer et archiver sans perdre la traçabilité
Chaque facture doit recevoir un numéro unique, chronologique et continu. Vous pouvez commencer par FACT-001, puis FACT-002, ou intégrer l’année dans la séquence. L’essentiel est de ne créer ni doublon ni trou volontaire dans la numérotation. Une facture annulée reste une pièce de votre historique : elle ne doit pas disparaître comme si elle n’avait jamais existé.
Une séquence régulière facilite le rapprochement entre les factures, les règlements et les relances. Elle permet aussi de repérer une facture oubliée, un paiement associé au mauvais document ou une période sans émission. Lorsque plusieurs clients paient à des dates différentes, ce suivi donne une vision plus fiable des sommes attendues et déjà encaissées.
Conserver les documents et choisir le bon outil
Conservez vos factures pendant 10 ans, dans un format lisible et organisé. Classez-les par année et gardez également les devis, les preuves d’envoi, les échanges importants et les justificatifs de paiement. Ces documents permettent de reconstituer la transaction si le client pose une question ou si vous devez vérifier une opération ancienne.
Un tableur peut convenir pour un faible volume, à condition de protéger les formules et la numérotation. Un logiciel de facturation devient plus pratique lorsqu’il génère les numéros, mémorise les clients, relance les impayés et exporte les documents sans modification hasardeuse. Un modèle de facture reste adapté si vous contrôlez manuellement chaque mention avant l’envoi.
La réception des factures électroniques est appelée à devenir obligatoire à partir du 1er septembre 2026, avec une échéance d’émission indiquée en septembre 2027 selon les entreprises concernées. Des documents déjà structurés et correctement archivés faciliteront le passage à ces nouveaux échanges.
Prévoir le paiement et traiter une erreur sans supprimer la facture
Avant l’envoi, précisez le moyen de paiement accepté : virement, chèque, carte ou autre solution convenue. Mentionnez vos coordonnées de règlement et une date d’échéance compréhensible. Entre professionnels, les délais négociés ne doivent pas dépasser 45 jours fin de mois ou 60 jours calendaires selon le cadre retenu.
Envoyez la facture dès que la vente ou la prestation le justifie, avec un objet de courriel reprenant son numéro. Le client retrouve ainsi immédiatement le document concerné et peut l’associer à sa commande. De votre côté, vous disposez d’un repère simple pour suivre l’échéance et déclencher une relance si nécessaire.
La correction passe par une trace, pas par un effacement
Une erreur de prix, d’adresse ou de quantité sur une facture déjà émise ne se corrige pas en modifiant discrètement le PDF initial. Selon le cas, établissez une facture rectificative faisant référence au document concerné, ou une facture d’avoir pour annuler tout ou partie du montant. Cette méthode préserve le suivi comptable et permet au client de comprendre précisément l’ajustement.
- Vérifiez le nom du client, le numéro de facture et la date d’exécution.
- Contrôlez la mention de TVA et le calcul du total.
- Indiquez l’échéance, les pénalités et l’indemnité de 40 € lorsque le client est professionnel.
- Archivez la version envoyée et notez la date d’encaissement.
Cette vérification finale est particulièrement utile lorsque vous utilisez un ancien modèle ou que vous facturez des clients soumis à des règles différentes. Elle permet de corriger une incohérence avant l’envoi, sans devoir établir ensuite un avoir ou une facture rectificative.
Déclarer le chiffre d’affaires après avoir suivi l’encaissement
La facture indique ce que votre client vous doit ; elle ne prouve pas, à elle seule, que vous avez été payé. Pour votre déclaration auprès de l’URSSAF, suivez donc les sommes effectivement encaissées et non uniquement les factures envoyées. Tenez un livre des recettes avec la date du règlement, le client, le montant et le moyen de paiement afin de rapprocher facilement vos relevés bancaires.
La déclaration est mensuelle ou trimestrielle selon l’option choisie. Conservez une vue distincte des factures en attente, des acomptes reçus et des paiements soldés. Vous éviterez ainsi de déclarer deux fois une même somme ou d’intégrer un impayé. Une relance polie avant l’échéance, puis une relance formelle en cas de retard, est plus simple à gérer lorsque le numéro de facture et la date de règlement sont immédiatement identifiables.
Le bon réflexe consiste donc à séparer trois étapes : émettre une facture complète, enregistrer le paiement lorsqu’il intervient, puis déclarer le chiffre d’affaires encaissé. Cette organisation réduit les oublis et maintient une correspondance claire entre vos documents, vos encaissements et vos déclarations.