RC Pro expert-comptable : le contrat de l’Ordre suffit-il à vos missions ?
La responsabilité civile professionnelle est obligatoire pour l’expert-comptable inscrit à l’Ordre. Mais être assuré ne signifie pas que toutes les missions du cabinet sont couvertes sans limite. Avant de choisir un contrat ou un complément, vérifiez les activités déclarées, les plafonds, les franchises et la couverture des pertes financières subies par vos clients. Ce sont ces éléments, davantage que le prix affiché, qui déterminent l’utilité de votre assurance.
Partir de vos missions pour vérifier l’obligation et le périmètre assuré
La RC Pro couvre, dans les limites du contrat, les conséquences financières de la responsabilité du professionnel lorsqu’une faute, une erreur ou une omission cause un préjudice à un client ou à un tiers. Elle ne garantit ni l’absence de litige ni l’indemnisation automatique de toute réclamation.
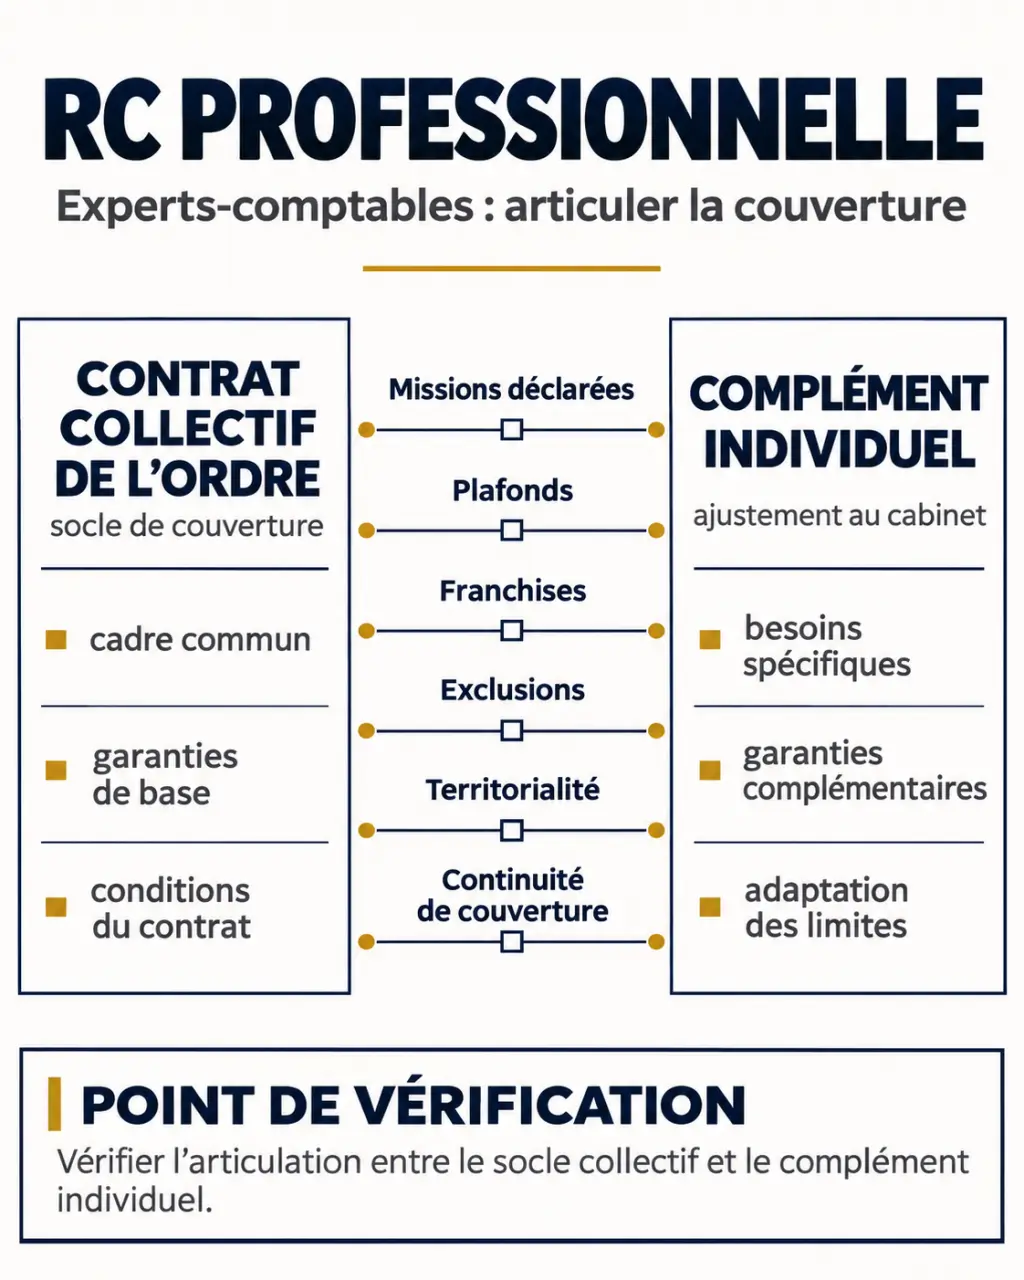
Pour l’expert-comptable inscrit au Tableau de l’Ordre, l’assurance relève d’une obligation professionnelle. Le contrat collectif de l’Ordre constitue une voie de couverture, mais son existence ne dispense pas de contrôler l’adhésion effective, les personnes assurées et les missions garanties. En cas de doute sur les exigences applicables à votre situation, sollicitez votre conseil régional de l’Ordre.
Ne pas confondre statut professionnel et intitulé commercial
Un assistant comptable, un prestataire administratif indépendant et un expert-comptable inscrit n’exercent pas sous le même statut. Une assurance présentée comme destinée aux « comptables » ne suffit donc pas à établir son adéquation à l’expertise comptable. Elle n’autorise pas non plus l’exercice d’activités réglementées par une personne qui n’y est pas habilitée.
Établissez un inventaire de vos prestations : comptabilité, fiscalité, paie, conseil, accompagnement juridique autorisé et missions particulières. Mentionnez la sous-traitance, les interventions à l’étranger et les mandats éventuels. Les missions de commissariat aux comptes ne doivent jamais être présumées couvertes par la seule assurance de l’activité d’expertise comptable : faites confirmer leur traitement par écrit.
Identifier les préjudices réellement couverts, au-delà de l’erreur comptable
Une erreur de taux de TVA, une déclaration sociale erronée, une échéance oubliée ou un défaut d’alerte peuvent entraîner une mise en cause du cabinet. Pour mobiliser la responsabilité, il faut notamment examiner la faute reprochée, le préjudice invoqué et leur lien de causalité. La lettre de mission et les échanges avec le client sont alors déterminants.
Écho juridique : les dernières actualités pour les experts-comptables — Une publication de référence de l’Ordre des experts-comptables présentant les évolutions juridiques et réglementaires utiles à la profession.
Les pertes financières sans dommage matériel sont centrales
Les dommages immatériels non consécutifs sont des pertes financières qui ne résultent pas d’un dommage matériel ou corporel. Un client qui reproche au cabinet un conseil fiscal inadapté peut invoquer ce type de préjudice. Leur présence dans le contrat, leur définition et leur éventuel sous-plafond méritent une lecture attentive.
À l’inverse, une perte financière provoquée par la détérioration d’un bien relève d’un dommage immatériel consécutif. Les dommages matériels et corporels peuvent également être couverts, notamment au titre de la RC exploitation pour les incidents liés à la vie courante du cabinet, selon les garanties souscrites.
Un redressement fiscal n’est pas intégralement assurable par principe
L’impôt que le client aurait normalement dû payer ne devient pas un préjudice indemnisable du seul fait d’un redressement. Des intérêts, pénalités ou pertes d’avantages peuvent faire l’objet d’une demande distincte, mais leur prise en charge dépend de la responsabilité du cabinet et des clauses applicables. Les sanctions personnelles et les actes intentionnels ne doivent pas être assimilés à de simples erreurs professionnelles garanties.
Vérifiez aussi la protection des archives et des données. Une RC Pro peut répondre à certaines conséquences d’une perte de documents sans financer pour autant la restauration informatique, l’assistance après une cyberattaque ou l’interruption d’activité. Une garantie cyber répond à des besoins distincts.
Comparer le contrat collectif et un complément sans payer deux fois
Le contrat groupe de l’Ordre n’est ni à considérer comme systématiquement insuffisant, ni comme adapté sans examen à tous les cabinets. Son adéquation dépend des conditions en vigueur et de votre exposition. Un complément peut servir à augmenter un plafond ou à étendre certaines protections, mais il faut identifier précisément ce qu’il ajoute.
| Point à comparer | Vérification à demander |
|---|---|
| Plafonds | Montant par sinistre, plafond annuel et sous-plafonds par garantie. |
| Franchises | Somme restant au cabinet et éventuelles différences selon les missions. |
| Activités | Liste des prestations couvertes, exclusions et conditions de sous-traitance. |
| Défense | Frais inclus dans le plafond ou pris en charge séparément, conditions de désignation de l’avocat. |
| Complément | Seuil d’intervention et articulation avec le contrat principal. |
| Territorialité | Pays des missions, localisation des clients et juridictions concernées. |
Pour apprécier un plafond, raisonnez sur un dossier sensible plutôt que sur les seuls honoraires facturés. Une prestation peu rémunératrice peut porter sur une opération aux conséquences financières importantes. Examinez également la possibilité de plusieurs réclamations au cours d’une même période.
Traitez chaque lettre de mission comme une clé à faire correspondre à la serrure du contrat : une prestation vendue doit retrouver un libellé compatible dans les activités assurées. Un tableau interne reliant mission, responsable, garantie et restriction permet de repérer les décalages avant de signer. Cette correspondance est particulièrement utile lorsqu’une prestation de conseil évolue progressivement au-delà de son périmètre initial.
Enfin, distinguez la défense liée à une réclamation couverte, la défense pénale et recours et la protection juridique générale. Ces garanties n’ont pas nécessairement les mêmes déclencheurs ni les mêmes limites.
Préserver la continuité de couverture et préparer une réclamation
Lors d’un changement d’assureur, une comparaison de prix ne suffit pas. Il faut vérifier quel contrat peut intervenir pour une mission ancienne donnant lieu à une réclamation ultérieure. Dans un contrat fonctionnant en base réclamation, la date de la réclamation joue un rôle déterminant, selon les conditions légales et contractuelles applicables.
La reprise du passé concerne la couverture éventuelle de faits antérieurs à la prise d’effet. Elle ne signifie pas qu’un litige déjà connu sera accepté. La garantie subséquente organise, sous conditions, la couverture de certaines réclamations après la fin du contrat. Demandez une confirmation écrite des dates, limites et règles d’articulation, notamment en cas de cessation d’activité.
Lorsqu’un client conteste une prestation, n’attendez pas une assignation pour consulter votre assureur. Vérifiez le délai de déclaration prévu au contrat et transmettez les éléments utiles :
- la réclamation reçue et sa date ;
- la lettre de mission et ses avenants ;
- les déclarations, calculs et justificatifs concernés ;
- la chronologie des échanges et des alertes adressées au client ;
- le montant demandé et les pièces qui l’expliquent.
Conservez les preuves et évitez de reconnaître une responsabilité ou de négocier une indemnisation sans coordination avec l’assureur. La traçabilité des demandes de pièces et des validations clients facilite l’analyse du dossier.
Demander un devis comparable et obtenir une attestation utile
Le prix dépend notamment du chiffre d’affaires, de l’effectif, des activités, de la clientèle, des garanties et de l’historique de sinistres. Assurance-expert-comptable.fr affiche un complément RC Pro dès 20 € par mois et une formule complète à environ 150 € par mois. Ces annonces commerciales ne constituent pas un tarif universel et ne décrivent pas nécessairement des protections comparables.
Pour obtenir des propositions exploitables, transmettez le même dossier à chaque interlocuteur : identité de la structure, inscription professionnelle, chiffre d’affaires, effectif, répartition des missions, sinistralité et contrat actuel. Selon l’organisme, un extrait Kbis, un CV du dirigeant ou d’autres justificatifs peuvent être demandés.
Demandez ensuite un devis détaillé, les conditions générales et particulières, ainsi qu’une explication des exclusions. Un courtier spécialisé peut aider à comparer les offres ; vérifiez son immatriculation à l’ORIAS et faites préciser les frais éventuels.
Après souscription et prise d’effet, sollicitez une attestation mentionnant l’entité assurée, la période de validité et les activités concernées. Elle prouve l’existence d’une couverture, mais ne remplace pas le contrat. Le bon choix est une assurance dont vous connaissez les limites, avec une franchise supportable et des garanties cohérentes avec les missions réellement exercées.