Mutuelle expert comptable : comparer le socle collectif, les renforts et le coût réel
Pour un cabinet d’expertise comptable, une mutuelle collective se choisit en croisant trois critères : les règles applicables, les besoins des salariés et le budget global. Une offre dédiée à la profession peut faciliter cette démarche, mais son intitulé ne suffit pas à garantir son adéquation. Avant de signer, il faut comparer les garanties, le financement, les options familiales et les services de gestion sur un périmètre identique.
Partir du cabinet et des règles applicables, pas du catalogue
Le premier travail consiste à définir la population à couvrir : effectif, répartition entre cadres et non-cadres, situations familiales et attentes prioritaires. Un cabinet composé principalement de jeunes collaborateurs n’exprimera pas nécessairement les mêmes besoins qu’une équipe plus diversifiée. L’objectif n’est pas de prédire les dépenses médicales individuelles, mais de choisir un socle collectif pertinent et suffisamment lisible.
La convention collective nationale des cabinets d’experts-comptables et de commissaires aux comptes constitue un repère à examiner. L’identifiant IDCC 0787, également écrit IDCC 787, est notamment utilisé par AESIO pour présenter son offre destinée à cette branche. Avant toute décision, faites confirmer la convention effectivement applicable au cabinet et les dispositions en vigueur en matière de santé et de prévoyance.
Demandez au conseiller de préciser par écrit les exigences auxquelles répond le contrat proposé : bénéficiaires, garanties minimales, financement et éventuelles distinctions entre catégories de salariés. Une mention commerciale « adaptée à votre convention collective » ne remplace pas cette vérification.
Pour prendre le pouls de l’équipe, un questionnaire anonyme peut porter sur les difficultés concrètes : compréhension des remboursements, accès au tiers payant, couverture familiale ou démarches trop longues. Évitez de recueillir des diagnostics ou des informations médicales nominatives. Cette écoute fait parfois apparaître qu’un service plus simple serait plus utile qu’un renfort coûteux sur un poste peu prioritaire.
Comparer les garanties et les cotisations à périmètre égal
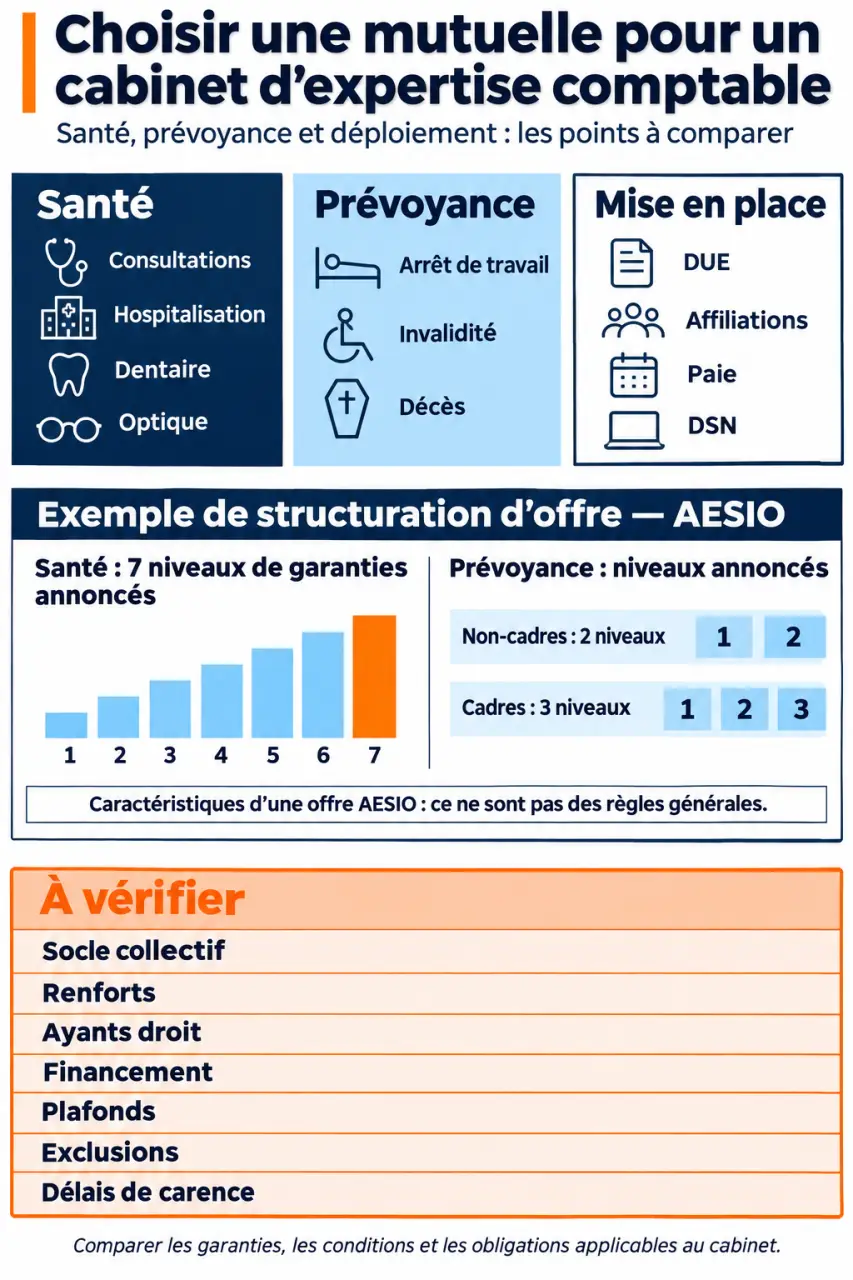
Un niveau « essentiel » ou « haut de gamme » ne permet pas, à lui seul, de comparer deux contrats. Il faut regarder les tableaux de garanties poste par poste : consultations, hospitalisation, dentaire, optique et autres soins couverts. Faites préciser les bases de remboursement, les plafonds, les exclusions et les éventuels délais de carence. Demandez aussi des exemples de reste à charge sur des dépenses identiques.
Grille officielle des salaires des experts-comptables 2026 — Consultez les minima conventionnels 2026 de la convention collective des experts-comptables (IDCC 787), dont le salaire mensuel brut de 2 037 €.
Un socle commun et des renforts à distinguer
AESIO annonce 7 niveaux de garanties santé, d’une protection essentielle à une prise en charge haut de gamme. L’offre évoque également le renforcement individuel des garanties et l’extension aux ayants droit. Ces possibilités permettent d’envisager un socle collectif complété selon les besoins de chacun, sous réserve des conditions contractuelles.
Vérifiez qui peut accéder aux renforts, qui les finance et comment ils s’articulent avec la couverture familiale. Pour les ayants droit, demandez une définition précise des bénéficiaires admissibles, les justificatifs nécessaires et les modalités d’ajout ou de retrait. Une option disponible n’est pas nécessairement incluse dans la cotisation annoncée.
Le prix pertinent est celui du dispositif entier
Les différentes structures de cotisation doivent être chiffrées pour votre effectif réel. Faites séparer la contribution du cabinet, la part salariale, les renforts et la couverture des proches. Sans cette ventilation, une offre apparemment moins chère peut simplement couvrir moins de personnes ou laisser davantage de dépenses aux salariés.
| Point à comparer | Document ou précision à demander | Utilité pour le cabinet |
|---|---|---|
| Socle collectif | Tableau détaillé et exemples de remboursements | Comparer la protection réelle |
| Renfort individuel | Garanties supplémentaires et cotisation distincte | Évaluer la liberté laissée au salarié |
| Ayants droit | Conditions d’affiliation et tarification familiale | Mesurer le coût de la couverture des proches |
| Financement | Répartition employeur-salarié et hypothèses du devis | Construire un budget comparable |
| Évolution du contrat | Conditions de révision et de résiliation | Anticiper le renouvellement |
Examiner la prévoyance séparément de la santé
La complémentaire santé participe au remboursement des frais de soins selon le contrat. La prévoyance répond à d’autres risques, notamment les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès, selon les garanties souscrites. Un bon niveau de remboursement médical ne renseigne donc pas sur la protection des revenus ou des proches.
Dans son offre de prévoyance, AESIO évoque une couverture uniforme possible ou des niveaux distincts selon les catégories : 2 niveaux pour les non-cadres et 3 pour les cadres. Des options de rente d’éducation ou de rente temporaire en cas de décès sont également citées. Il s’agit de caractéristiques de cette offre, et non d’une règle générale imposant ces nombres de niveaux à tous les cabinets.
Demandez un tableau de prévoyance séparé, avec les bénéficiaires, les prestations, les conditions de déclenchement et les limites. Faites également contrôler l’articulation avec les obligations applicables au cabinet et les dispositifs déjà en place. Cette lecture évite les doublons, mais surtout les zones de protection que l’on pourrait croire couvertes à tort.
Identifier ce que chaque interlocuteur apporte réellement
Les acteurs ne mettent pas tous l’accent sur le même service. Verspieren indique avoir réalisé un benchmark de 75 cabinets, portant sur leurs garanties santé et leur démographie, pour construire son contrat dédié. Cette approche sectorielle constitue un point de départ intéressant ; elle ne dispense pas de vérifier que la proposition correspond à votre propre équipe.
AESIO se distingue par la modularité annoncée de son offre santé et par la présentation conjointe de la prévoyance. Pour comparer sa proposition à une autre, demandez les documents contractuels correspondant précisément au niveau retenu, plutôt qu’une plaquette présentant l’ensemble de la gamme.
Malakoff Humanis met davantage en avant l’accompagnement des experts-comptables comme partenaires et prescripteurs pour leurs clients. L’organisme indique une relation de partenariat avec plus de 3 000 experts-comptables et collaborateurs du social. Les services présentés comprennent notamment le conseil, des outils de gestion et l’assistance au paramétrage DSN. Leur disponibilité pour le propre contrat du cabinet doit être confirmée.
La qualité de l’interlocuteur se mesure aussi à ses réponses : explique-t-il les limites du contrat ? Fournit-il une comparaison écrite ? Identifie-t-il clairement le gestionnaire et les contacts utiles après la souscription ? Ces éléments sont plus décisifs qu’une promesse générale de simplicité.
Préparer la mise en place et sécuriser la gestion quotidienne
Le choix du contrat doit s’accompagner d’un parcours de déploiement précis. La DUE, ou décision unilatérale de l’employeur, peut servir à formaliser le dispositif lorsque ce mode de mise en place est approprié. Un outil de génération facilite la rédaction, mais ne remplace pas le contrôle de son adéquation à la situation du cabinet.
Malakoff Humanis mentionne un outil d’automatisation de création d’une DUE, un espace client entreprise, la déclaration et le paiement en ligne des cotisations, ainsi qu’une assistance au paramétrage de la DSN, la déclaration sociale nominative. Faites préciser le périmètre exact de ces prestations et la répartition des tâches entre le cabinet, le conseiller et le gestionnaire.
- Valider les garanties, les bénéficiaires, le financement et la date d’effet.
- Formaliser le dispositif et préparer l’information des salariés.
- Organiser les affiliations et examiner les éventuelles demandes de dispense selon les règles applicables.
- Paramétrer la paie et la DSN, puis contrôler les premières cotisations.
- Définir le traitement des embauches, départs, changements familiaux et modifications de statut.
Avant de vous engager, obtenez un dossier réunissant devis détaillé, tableaux de garanties, conditions contractuelles et engagements de gestion. Le bon choix est celui dont vous pouvez expliquer simplement la couverture, le coût et le fonctionnement aux salariés, sans laisser les points essentiels à une confirmation ultérieure.