BNC en entreprise individuelle : la trésorerie par défaut, l’engagement sur option
En entreprise individuelle soumise à l’impôt sur le revenu, les bénéfices non commerciaux (BNC) se déterminent en principe à partir des recettes encaissées et des dépenses payées. La comptabilité d’engagement reste possible sur option pour les professionnels relevant de la déclaration contrôlée, mais pas directement au micro-BNC. Ce choix modifie l’année de prise en compte des opérations : il mérite donc autant d’attention que les formalités qui le rendent valable.
Le régime fiscal détermine d’abord vos obligations
Avant de choisir entre trésorerie et engagement, identifiez votre régime d’imposition. Être entrepreneur individuel ne suffit pas à déterminer vos obligations comptables : une activité libérale relevant des BNC peut être imposée au micro-BNC ou selon le régime de la déclaration contrôlée.
Testez vos connaissances sur la comptabilité BNC
Répondez aux six questions, puis validez pour découvrir votre résultat.
Ce quiz est pédagogique et ne remplace pas une vérification auprès de l’administration fiscale ou d’un professionnel.
Au micro-BNC, vous déclarez les recettes encaissées
Le micro-BNC repose sur une déclaration des recettes, avec un abattement forfaitaire appliqué pour déterminer le bénéfice imposable. Vous ne déduisez donc pas individuellement vos dépenses réelles. Le suivi des encaissements reste indispensable, mais il ne s’agit pas d’établir un résultat fiscal en soustrayant toutes les charges payées.
Pour 2026, Service-Public indique un seuil micro-BNC de 83 600 € de chiffre d’affaires hors taxes, apprécié selon les recettes des années de référence. Le dépassement doit notamment être examiné sur les deux années précédentes, N-1 et N-2. L’option pour l’engagement suppose de relever préalablement de la déclaration contrôlée : elle ne constitue pas une simple variante du micro-BNC.
En déclaration contrôlée, les dépenses réelles entrent dans le calcul
La déclaration contrôlée permet de déterminer le bénéfice à partir des recettes et des dépenses professionnelles fiscalement admises. La trésorerie constitue alors la règle de droit commun. Attention toutefois : un paiement ne rend pas automatiquement une dépense déductible. Sa nature professionnelle, son justificatif et les règles propres aux immobilisations ou aux dépenses mixtes restent déterminants.
Trésorerie ou engagement : ce qui change pour une facture
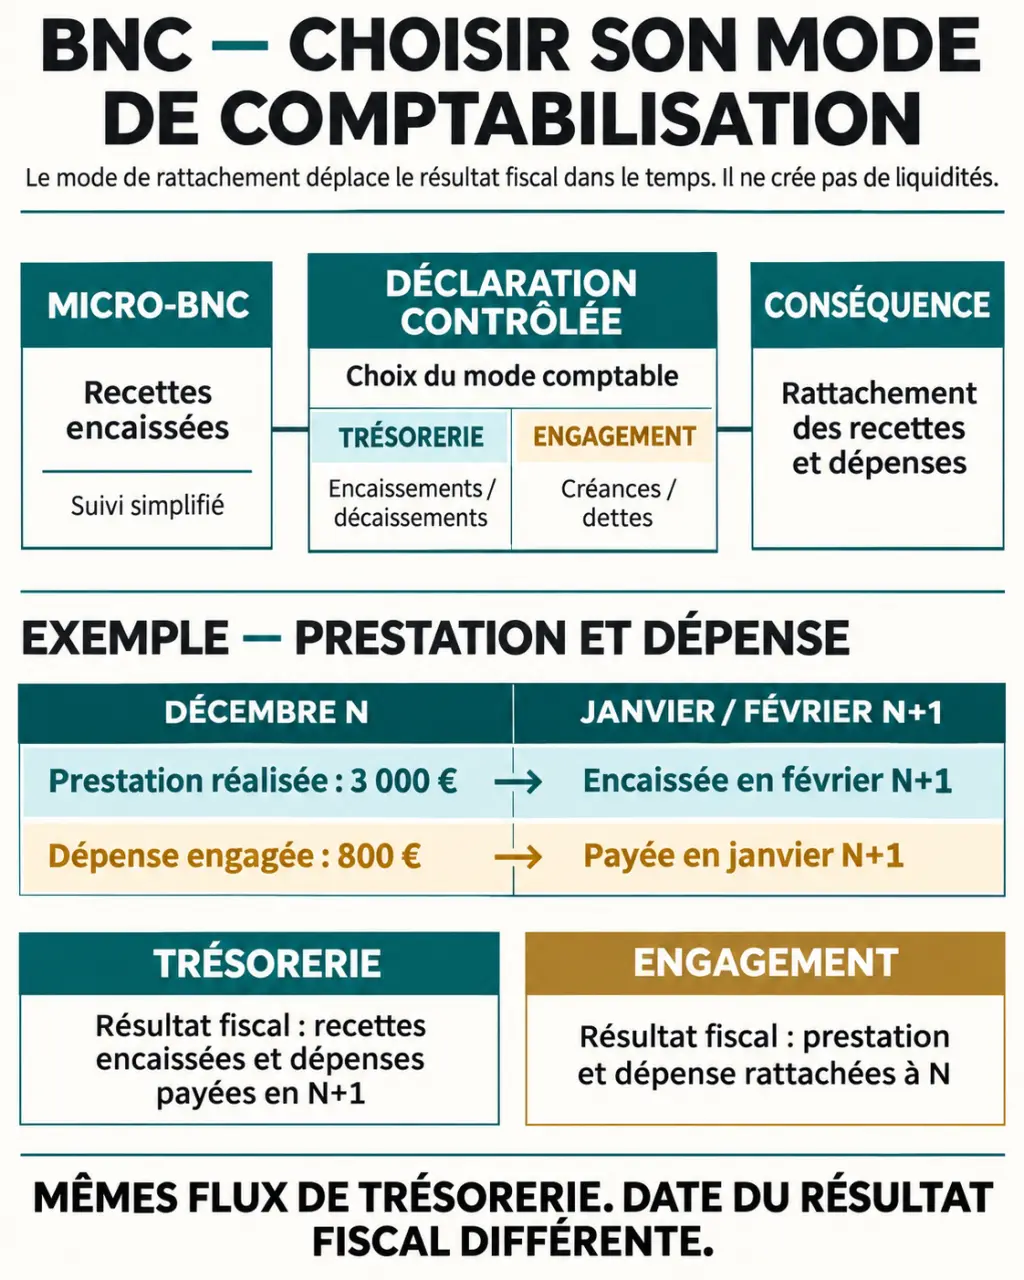
La différence essentielle porte sur le rattachement à l’année fiscale. En trésorerie, vous suivez les encaissements et les paiements. En engagement, vous retenez les créances acquises et les dépenses engagées, même lorsque leur règlement intervient plus tard. La seule émission d’une facture ne suffit pas toujours à caractériser une créance acquise : la prestation réalisée et les conditions contractuelles comptent également.
| Point de comparaison | Trésorerie | Engagement |
|---|---|---|
| Recettes | Prises en compte à l’encaissement | Prises en compte lorsque la créance est acquise |
| Dépenses | Prises en compte au paiement, sous réserve des règles fiscales | Rattachées selon leur engagement et les règles fiscales applicables |
| Suivi nécessaire | Mouvements financiers et justificatifs | Mouvements financiers, créances, dettes et travaux de clôture |
| Point de vigilance | Résultat sensible aux décalages de règlement | Bénéfice potentiellement imposable avant encaissement |
Prenons un exemple simplifié, hors TVA et règles particulières : une prestation achevée en décembre N donne naissance à une créance acquise de 3 000 €, encaissée en février N+1. Une dépense professionnelle déductible de 800 €, engagée en décembre, est payée en janvier N+1. En trésorerie, ces deux opérations affectent N+1, avec un effet net de 2 200 €. En engagement, elles affectent N, pour le même montant net.
Le changement de méthode déplace ici le résultat dans le temps ; il ne crée pas de liquidités. Lorsque les clients paient lentement, l’engagement peut conduire à financer un impôt sur des honoraires encore impayés. À l’inverse, il donne une lecture moins dépendante des dates de règlement.
L’option pour l’engagement exige une démarche formelle
L’option prévue pour les BNC en déclaration contrôlée relève de l’article 93 A du Code général des impôts. Utiliser un logiciel en mode engagement, enregistrer des factures non réglées ou produire des comptes selon cette logique ne remplace pas l’option fiscale. Il faut pouvoir justifier de son exercice auprès de l’administration.
Anticiper l’échéance et conserver la preuve
Le repère à retenir est une option avant le 1er février de l’année à laquelle elle doit s’appliquer, adressée au service des impôts des entreprises compétent. Avant toute démarche, faites confirmer les modalités en vigueur, notamment en cas de début d’activité. La demande doit identifier le contribuable, exprimer clairement le choix des créances acquises et dépenses engagées et préciser l’année d’effet.
Conservez la demande, sa date d’envoi et tout accusé de réception. Une simple mention interne dans votre dossier comptable ne suffit pas à sécuriser la démarche. Si vous utilisez la messagerie professionnelle, demandez confirmation que la transmission retenue satisfait bien au formalisme applicable.
Reconduction et retour à la trésorerie
L’option est reconduite tacitement tant qu’elle n’est pas dénoncée. Le retour à la trésorerie doit lui aussi être anticipé : le délai de référence est une dénonciation avant le 1er février de l’année concernée, à confirmer auprès du service compétent. Ne confondez pas cette démarche avec l’option du micro-BNC pour la déclaration contrôlée : elles portent sur deux choix distincts.
Choisir une méthode sans perdre de vue les impayés
La trésorerie convient souvent aux professionnels dont les règlements sont rapides et les opérations peu nombreuses. L’engagement peut être pertinent lorsque les délais clients et fournisseurs sont importants, ou lorsqu’une analyse économique précise de chaque exercice est nécessaire. Il impose cependant un inventaire fiable des sommes à recevoir et à payer.
Pour comprendre l’articulation des outils, imaginez une voûte reposant sur deux appuis : le résultat fiscal d’un côté, les liquidités disponibles de l’autre. Le suivi des factures fait la liaison entre eux. Même en comptabilité de trésorerie, tenir un échéancier des honoraires impayés permet de voir ce que le compte bancaire ne montre pas encore. Vous pouvez ainsi améliorer votre pilotage sans changer de méthode fiscale uniquement pour obtenir cette information.
Avant de décider, examinez vos dernières clôtures : montant des impayés, charges restant à régler et saisonnalité des encaissements. Un logiciel doit permettre d’identifier ces éléments et de rapprocher les mouvements bancaires des justificatifs. L’automatisation facilite le suivi ; elle ne valide ni une option ni la déductibilité d’une charge.
Déclarations, changement de méthode et cessation : sécuriser la clôture
En déclaration contrôlée, les obligations comprennent notamment la déclaration 2035, ses annexes 2035 A et 2035 B, puis le report du résultat sur la 2042 C pro. Service-Public mentionne les voies dématérialisées EFI et EDI-TDFC, selon les démarches concernées. Vérifiez le canal adapté à chaque formulaire.
Le calendrier de la déclaration professionnelle repose sur le deuxième jour ouvré suivant le 1er mai, avec un délai supplémentaire de téléprocédure de 15 jours calendaires. Consultez chaque année l’échéance publiée, sans transposer cette date à la déclaration personnelle de revenus.
Lors d’un changement de méthode, un état des créances, dettes, avances et acomptes est indispensable pour éviter qu’une opération soit comptée deux fois ou jamais. Une cessation d’activité appelle aussi un examen particulier des créances non encaissées et des dépenses engagées non réglées : les règles courantes de trésorerie ne suffisent plus à elles seules.
Enfin, une méthode d’engagement appliquée sans option valable expose à une rectification du résultat fiscal. Les manquements déclaratifs comportent leurs propres risques : Service-Public mentionne notamment une majoration de 10 % dans certaines situations de dépôt tardif, et de 40 % en l’absence de dépôt dans les 30 jours suivant une mise en demeure. Faire vérifier l’option et les écritures de transition par un expert-comptable est particulièrement utile lors d’un changement de méthode ou d’une cessation.