Factures non parvenues : les bons comptes à la clôture, sans doubler les charges
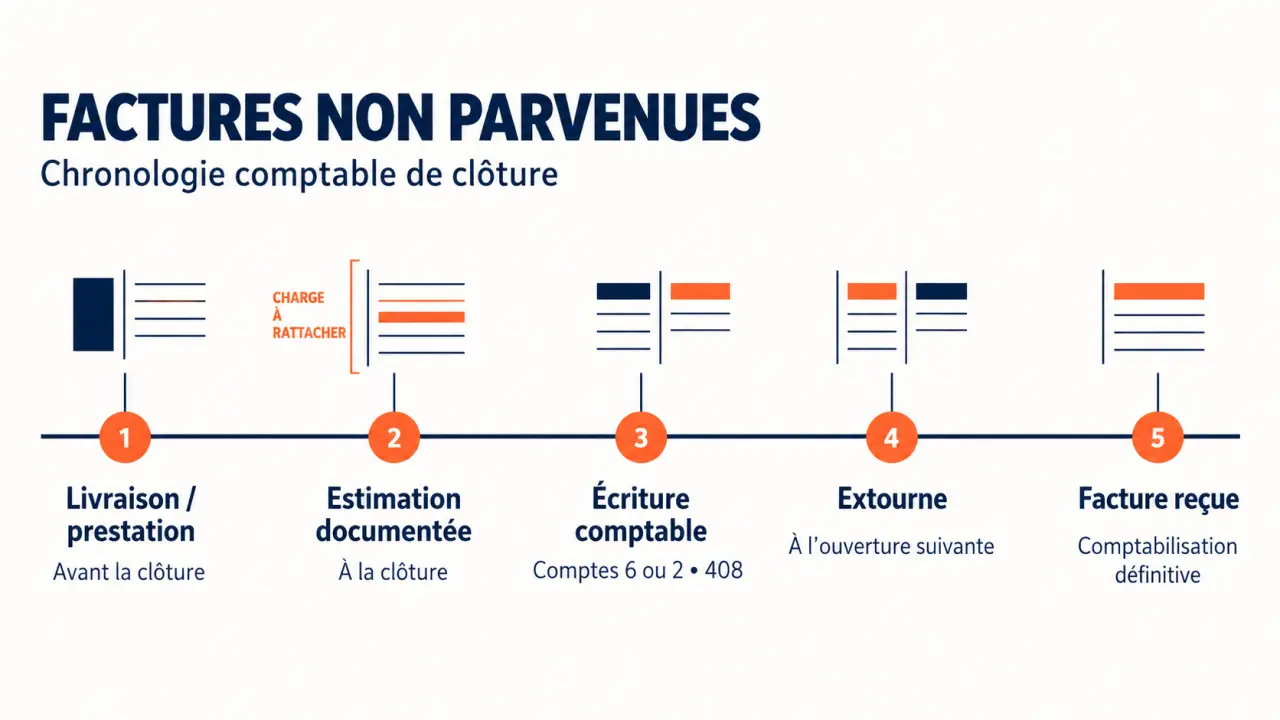
Une livraison reçue ou une prestation réalisée avant la clôture doit être comptabilisée sur l’exercice concerné, même si la facture manque encore. Les factures non parvenues (FNP) permettent de constater cette dette fournisseur et de respecter la séparation des exercices. Leur traitement repose sur une estimation justifiée, une écriture au compte 408, puis une extourne lors de l’exercice suivant.
Reconnaître une FNP à partir de la livraison ou du service rendu
Une FNP correspond à un bien livré ou à une prestation réalisée dont la facture n’est pas encore reçue à la date d’arrêté. Elle se constate à la clôture annuelle, mais aussi lors d’une situation comptable intermédiaire. Pour les dépenses d’exploitation, elle constitue une charge à payer : l’absence de facture ne supprime ni la charge ni la dette.
Par exemple, des marchandises réceptionnées le 28 décembre, avec une facture établie le 3 janvier suivant, relèvent de l’exercice clos au 31 décembre. En revanche, une commande passée en décembre mais livrée en janvier ne suffit pas à justifier une FNP en décembre.
Ne pas confondre FNP, charge à payer et charge constatée d’avance
« Charge à payer » désigne une catégorie plus large que les seules FNP : elle comprend également d’autres charges rattachables à l’exercice, notamment sociales ou fiscales. L’expression « facture à recevoir » décrit généralement la même situation qu’une facture non parvenue.
La charge constatée d’avance (CCA) suit la logique inverse : une charge a déjà été enregistrée, mais concerne en tout ou partie l’exercice suivant. Une assurance facturée d’avance peut donc nécessiter une CCA ; une maintenance déjà effectuée, mais pas encore facturée, appelle une FNP. Le critère décisif reste la période réellement concernée, non la date du paiement.
Recenser et chiffrer les montants avant de passer l’écriture
Le recensement associe le service comptable aux équipes qui réceptionnent les biens ou valident les prestations. Les factures arrivées après la clôture sont particulièrement utiles : leur contenu permet de repérer des opérations appartenant à l’exercice précédent.
- Rapprocher les bons de livraison des factures déjà comptabilisées.
- Examiner les commandes ouvertes, sans assimiler commande et livraison.
- Vérifier les dépenses récurrentes : énergie, loyers, télécommunications, maintenance et sous-traitance.
- Reprendre la liste des FNP de l’exercice précédent pour détecter les oublis habituels.
- Faire confirmer les prestations exécutées et leur avancement par les responsables concernés.
Chaque estimation doit disposer d’une ancre documentaire : bon de réception, contrat, relevé de consommation ou validation du service fait. Cette pièce fixe le rattachement à une période précise. Une simple mention « facture attendue » ne permet pas de comprendre pourquoi la dette appartient à l’exercice ; une date de réception et une base de calcul rendent l’écriture vérifiable, même plusieurs mois plus tard.
Retenir seulement la fraction qui concerne l’exercice
Pour une prestation couvrant deux exercices, le montant doit être réparti selon sa réalisation effective. Le prorata temporis convient lorsque le service est fourni régulièrement. Pour de l’énergie, une consommation relevée peut être plus pertinente ; pour de la sous-traitance, un avancement validé peut mieux refléter la réalité.
À titre d’illustration, une prestation uniforme de 310 euros HT couvrant 31 jours, dont 20 avant la clôture, conduit à une FNP de 200 euros HT : 310 × 20 / 31. Avec une TVA applicable de 20 %, la TVA correspondante atteint 40 euros. Conservez la période retenue et le calcul, pas seulement le montant final.
Choisir les comptes et enregistrer la TVA sans anticiper sa déduction
L’écriture de régularisation est généralement passée dans le journal d’opérations diverses. Elle débite le compte correspondant à l’achat et crédite un compte de fournisseur rattaché. Le choix dépend de la nature de l’opération.
| Situation | Compte débité hors TVA | Compte crédité |
|---|---|---|
| Biens et services courants | Compte de classe 6 adapté | 4081 — Fournisseurs, factures non parvenues |
| Immobilisation reçue | Compte de classe 2 adapté | 4084 — Fournisseurs d’immobilisations, factures non parvenues |
| Intérêts courus fournisseurs | Compte de charges financières adapté | 4088 — Fournisseurs, intérêts courus |
Le compte 4088 concerne les intérêts courus fournisseurs et peut intervenir pour certaines pénalités, selon leur nature et leurs conditions d’exigibilité. Il ne remplace pas le compte 4081 pour une facture d’achat ordinaire.
Exemple d’écriture pour des marchandises
Prenons un achat de marchandises estimé à 3 000 euros HT, avec 600 euros de TVA, soit 3 600 euros TTC. En supposant la TVA intégralement récupérable, l’écriture de clôture est la suivante :
| Compte | Débit | Crédit |
|---|---|---|
| 607 — Achats de marchandises | 3 000 € | |
| 44586 — TVA sur factures non parvenues | 600 € | |
| 4081 — Fournisseurs, factures non parvenues | 3 600 € |
La TVA enregistrée en 44586 n’est pas automatiquement déductible sur la déclaration. Sa récupération suppose notamment la détention d’une facture conforme et le respect des règles d’exigibilité applicables. À réception, les comptes de TVA déductible appropriés sont utilisés : par exemple 445661 pour les biens et services selon les subdivisions retenues, ou 44562 pour les immobilisations. Une TVA non récupérable entre dans le coût de la charge ou de l’actif.
Extourner puis rapprocher la facture définitive
À l’ouverture de l’exercice suivant, l’extourne consiste à inverser l’écriture d’inventaire. Dans l’exemple précédent, il faut débiter le compte 4081 de 3 600 euros, créditer le compte 607 de 3 000 euros et créditer le compte 44586 de 600 euros. Une fonction d’extourne automatique peut sécuriser cette étape.
La facture reçue est ensuite comptabilisée normalement : débit de l’achat et de la TVA déductible lorsque les conditions sont remplies, crédit du compte 401 fournisseur. L’extourne évite de compter deux fois la même charge. Il faut néanmoins rapprocher la facture de la FNP d’origine, plutôt que considérer l’automatisation comme un contrôle suffisant.
Si la facture définitive diffère de l’estimation, la différence apparaît dans les comptes après extourne et enregistrement réel. Lorsque l’information arrive avant l’arrêté des comptes, elle doit servir à affiner la FNP. Un écart significatif découvert après l’arrêté nécessite une analyse avec le responsable comptable ou l’expert-comptable.
Vérifier les effets sur le résultat et solder le suivi
Une FNP portant sur une charge augmente les charges de l’exercice et diminue son résultat. Elle augmente aussi les dettes fournisseurs et comptes rattachés au passif du bilan, sans entraîner de décaissement immédiat. Pour une immobilisation, elle augmente l’actif et la dette ; son effet sur le résultat dépend notamment des amortissements applicables.
Avant de valider la clôture, contrôlez l’équilibre entre HT, TVA et TTC, la période retenue, le compte utilisé et l’absence de facture déjà enregistrée. Pour des marchandises encore détenues, les travaux d’inventaire des stocks doivent également être cohérents avec les achats constatés.
Un tableau de suivi suffit pour conserver fournisseur, nature de l’opération, date de livraison, montant estimé, justificatif, comptes, date d’extourne et référence de la facture reçue. Toute FNP ancienne sans facture correspondante doit être examinée : elle peut révéler un retard fournisseur, un doublon ou une estimation devenue sans objet. L’objectif n’est pas seulement de passer l’écriture, mais de pouvoir expliquer chaque dette jusqu’à son dénouement.