PDP, PA ou solution compatible : quel rôle pour la facturation électronique ?
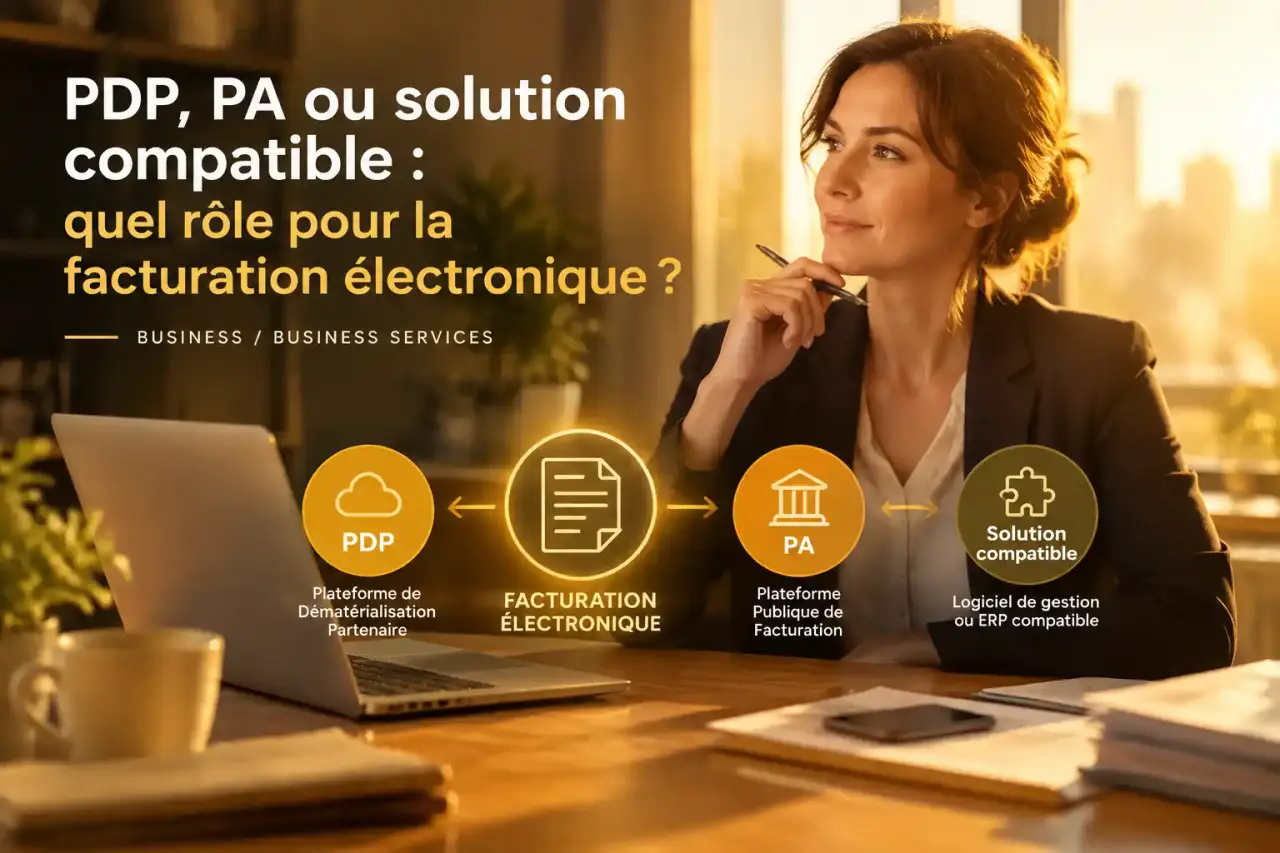
La PDP en facturation électronique désigne désormais l’acteur appelé Plateforme Agréée (PA). Le changement de nom ne modifie pas sa fonction : pour échanger des factures électroniques réglementaires et transmettre certaines données à l’administration fiscale, les entreprises devront s’appuyer sur une plateforme immatriculée. Comprendre le rôle de chaque intervenant permet de distinguer un outil de gestion du canal requis pour la conformité.
De PDP à PA : ce que recouvre réellement la plateforme agréée
PDP signifie Plateforme de Dématérialisation Partenaire. Cette appellation a été remplacée par celle de Plateforme Agréée, ou PA. Dans les échanges professionnels, le terme PDP reste très utilisé. Une recherche sur « PDP facturation électronique » renvoie donc bien au même dispositif réglementaire.
Une PA est un opérateur immatriculé par l’administration fiscale, sous le contrôle de la DGFiP. Son rôle ne se limite pas à envoyer un PDF par e-mail. Elle doit traiter les flux de facturation électronique selon les exigences de la réforme, communiquer avec les autres plateformes et transmettre les données attendues par l’administration.
Une plateforme pour les échanges B2B
Dans le cadre de l’e-invoicing, la PA permet d’émettre et de recevoir des factures électroniques entre entreprises concernées. Elle vérifie et transforme si nécessaire les données pour qu’elles circulent dans des formats compatibles avec le cadre réglementaire, notamment Factur-X, UBL ou CII. Elle participe aussi au suivi du cycle de vie de la facture : dépôt, mise à disposition, réception, refus ou encaissement selon les flux traités.
La plateforme agréée répond également aux besoins d’e-reporting. Elle transmet des données de transaction et, dans certains cas, des données de paiement lorsque les opérations ne relèvent pas directement de la facture électronique entre assujettis établis en France. Cette transmission vise notamment à moderniser les déclarations de TVA et à renforcer la lutte contre la fraude.
Les flux à organiser avant l’entrée en vigueur de la réforme
La conformité ne consiste pas seulement à sélectionner une PA dans une liste. Il faut cartographier le trajet d’une facture, depuis sa création dans l’ERP, le logiciel comptable ou l’outil de caisse jusqu’à sa réception chez le client. Cette analyse doit aussi couvrir les données de paiement, les règles de validation interne et les cas particuliers, comme les avoirs ou les factures rejetées.
La PA comme point de passage réglementaire
Une plateforme agréée reçoit les informations de facturation, les contrôle selon les règles applicables, les transmet à la plateforme du destinataire et communique les données fiscales nécessaires. L’interopérabilité est donc déterminante : un fournisseur et son client n’ont pas besoin de choisir la même PA pour échanger leurs factures.
Cette organisation doit préserver l’authenticité de l’origine, l’intégrité du contenu et la lisibilité des documents. La traçabilité des flux doit permettre de savoir ce qui a été transmis, à quel moment et avec quel statut. L’archivage peut compléter le dispositif, mais il ne remplace pas la fonction réglementaire de transmission.
Penser la plateforme comme une interface organisationnelle
Une PA bien intégrée sert d’interface entre le système d’information interne et l’écosystème fiscal. Elle absorbe les écarts de formats, les évolutions de règles et les échanges avec des partenaires équipés différemment, sans obliger l’ERP à être reconfiguré à chaque changement. Cette fonction de découplage doit être examinée dès le départ.
Une entreprise qui relie correctement ses référentiels clients, ses codes TVA, ses statuts de règlement et ses circuits de validation réduit les anomalies avant qu’elles ne provoquent des rejets de facture. Le choix de la plateforme doit donc tenir compte des processus internes, et pas uniquement des fonctionnalités annoncées.
Les échéances à retenir et les préparatifs utiles
La réforme se déploie progressivement. À compter du 1er septembre 2026, toutes les entreprises concernées devront être en mesure de recevoir des factures électroniques. L’obligation d’émission commencera également à cette date pour les grandes entreprises et les entreprises de taille intermédiaire. Les PME et les micro-entreprises entreront dans l’obligation d’émission à partir du 1er septembre 2027.
| Échéance | Ce qu’elle implique |
|---|---|
| 1er septembre 2026 | Réception des factures électroniques pour les entreprises concernées ; début de l’émission pour les grandes entreprises et les ETI. |
| 1er septembre 2027 | Début de l’obligation d’émission pour les PME et les micro-entreprises. |
Le bon moment pour agir n’est pas celui où la première facture doit partir. Il faut d’abord nettoyer les données tiers, vérifier les mentions de facture, recenser les outils qui produisent des documents commerciaux et définir qui traite les rejets. Une phase de test avec quelques clients et fournisseurs permet ensuite de vérifier les scénarios opérationnels réels.
PA, PPF et solution compatible : comparer les responsabilités
Ces trois termes sont souvent mélangés, alors qu’ils ne désignent ni le même statut ni les mêmes capacités. Une solution peut être performante pour produire des factures sans être habilitée à assurer les transmissions réglementaires.
| Acteur | Statut | Rôle principal |
|---|---|---|
| Plateforme Agréée (PA, ex-PDP) | Immatriculée par l’administration fiscale | Émettre, recevoir et transmettre les flux réglementaires de facturation et de reporting. |
| Portail Public de Facturation (PPF) | Infrastructure publique | Assurer notamment des fonctions centrales d’adressage, d’annuaire et de concentration des données. |
| Solution Compatible (SC) | Outil non immatriculé en tant que PA | Préparer, gérer ou intégrer les factures, en s’appuyant sur une PA pour les fonctions réglementaires. |
Une solution compatible peut donc rester pertinente. Elle peut conserver les habitudes de travail des équipes, automatiser la saisie ou alimenter l’ERP. En revanche, elle ne remplace pas une plateforme agréée pour la transmission réglementaire. Lors d’un achat, il faut demander quelle PA porte la responsabilité de ces flux et comment l’intégration est organisée.
Choisir une plateforme agréée sans fragiliser son organisation
La première vérification consiste à consulter la liste officielle des plateformes agréées et à contrôler le statut d’immatriculation de l’opérateur envisagé. L’immatriculation est délivrée par le Service d’Immatriculation pour une durée de trois ans renouvelable. Elle ne doit pas être confondue avec une simple promesse de conformité ou avec une certification commerciale.
Les critères qui comptent au-delà du tarif
- Connectivité : compatibilité avec l’ERP, le logiciel comptable, les outils de vente et les flux fournisseurs existants.
- Interopérabilité : capacité à échanger avec les plateformes choisies par les partenaires commerciaux.
- Couverture fonctionnelle : gestion de l’émission, de la réception, de l’e-reporting, des statuts et des avoirs.
- Sécurité et traçabilité : journalisation des actions, contrôle des accès et restitution claire des statuts.
- Accompagnement : qualité du paramétrage, du support et de l’aide apportée pendant les tests ou en cas d’anomalie.
Le choix doit enfin réunir la direction financière, la comptabilité, les équipes informatiques et les métiers qui facturent. Une plateforme adaptée répond au cadre réglementaire et s’insère durablement dans les processus de vente, d’achat et de recouvrement de l’entreprise.