Facture rectificative : le bon document dépend de l’erreur et du statut de la facture
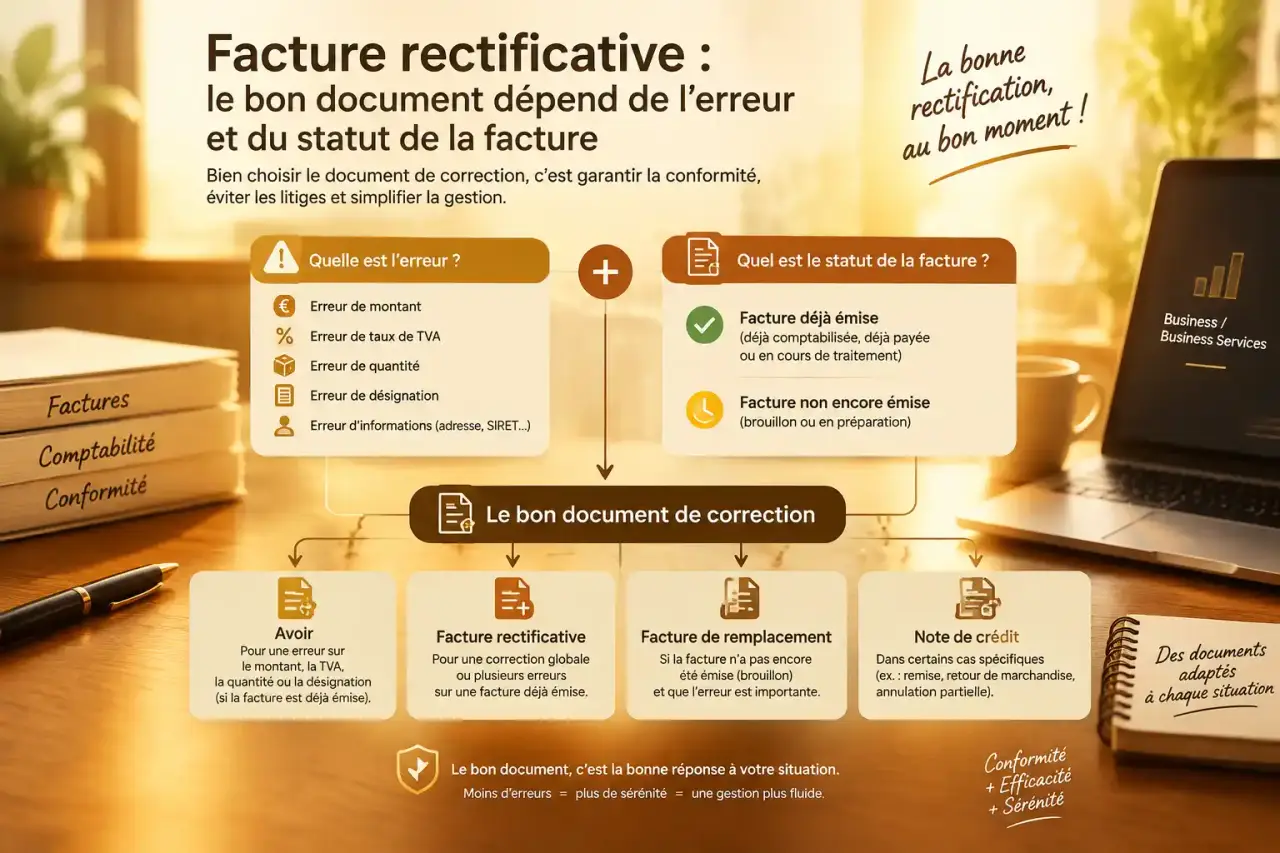
Une facture déjà émise ne se modifie pas discrètement, même si l’erreur paraît mineure. Pour préserver la traçabilité comptable et fiscale, l’entreprise doit créer un nouveau document lié à la facture initiale. Selon la situation, il s’agira d’une facture rectificative, d’un avoir ou d’une facture complémentaire. Le choix dépend de l’erreur constatée, du montant à corriger et de l’état de paiement ou de comptabilisation de la facture.
La facture rectificative conserve la trace de l’erreur
Une facture rectificative est un document distinct de la facture d’origine. Elle corrige une information erronée tout en conservant l’historique de la transaction. Elle peut reprendre les éléments de la facture initiale avec les données exactes et porter une mention explicite telle que « annule et remplace la facture n°… du … ».
Testez vos connaissances sur la facture rectificative
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
Cette méthode répond au principe d’inaltérabilité. Une fois émise, une facture ne doit pas être supprimée ni écrasée par une nouvelle version impossible à identifier. Le client, le service comptable et, le cas échéant, l’administration fiscale doivent pouvoir comprendre ce qui a été facturé au départ, pourquoi une correction est intervenue et quel document fait désormais référence.
Les erreurs qui justifient une correction
Une facture rectificative peut être nécessaire en cas d’erreur sur le prix, la quantité, le taux ou le montant de TVA, la date, l’adresse de facturation, l’identité du client ou la désignation d’une prestation. Elle peut aussi corriger une mention obligatoire oubliée. En revanche, si l’erreur est repérée avant l’envoi ou la validation du document, il est préférable de la corriger directement dans le brouillon. Aucun document rectificatif n’est alors requis.
Une erreur d’adresse sans effet sur le prix peut sembler anodine. Pourtant, le lien entre la facture initiale et le document corrigé facilite le lettrage, le traitement d’un litige client et la compréhension du dossier en cas de contrôle. La correction doit donc rester lisible, motivée et rattachée sans ambiguïté à l’opération d’origine.
Rectificative, avoir ou complément : choisir le bon document
Ces trois documents n’ont pas le même effet. La facture rectificative remplace une facture erronée, l’avoir réduit ou annule ce qui était dû et la facture complémentaire ajoute ce qui a été oublié. Le choix ne dépend pas du nom donné au fichier, mais de la réalité de l’opération à régulariser.
| Situation | Document adapté | Effet principal |
|---|---|---|
| Erreur sur les coordonnées, la désignation ou un montant à remplacer | Facture rectificative | Annulation et remplacement de la facture initiale |
| Remise accordée après facturation, retour ou annulation de commande | Facture d’avoir | Diminution ou annulation de la créance initiale |
| Prestation ou ligne oubliée, sous-facturation | Facture complémentaire | Facturation du montant restant dû |
L’avoir est souvent plus cohérent après une baisse de prix
L’avoir, aussi appelé note de crédit, convient lorsqu’il faut restituer ou déduire tout ou partie d’une somme. C’est notamment le cas après un retour de marchandise, une prestation annulée, une remise commerciale accordée après émission ou une erreur ayant conduit à facturer trop cher. Il permet aussi de régulariser la TVA liée à la diminution du prix. Une simple facture rectificative ne doit pas masquer une réduction réelle accordée au client.
Le statut de la facture change la décision
Si la facture est déjà payée, comptabilisée ou intégrée au suivi du client, le traitement doit être particulièrement clair. Lorsque le montant doit diminuer, l’émission d’un avoir est adaptée. Si nécessaire, une nouvelle facture correcte ou une facture complémentaire peut ensuite être créée. Le paiement ne disparaît pas : il doit être rapproché des documents concernés.
Lorsque la situation est complexe, notamment en présence de plusieurs taux de TVA ou d’une période comptable clôturée, l’avis d’un expert-comptable peut sécuriser le traitement. La facture déjà enregistrée ne doit pas être remplacée par une version impossible à rapprocher de la comptabilité.
Les mentions qui rendent une facture rectificative exploitable
Une facture rectificative doit comporter les mentions habituellement attendues sur une facture. Elle doit aussi inclure les éléments qui permettent de relier précisément les deux documents. Le client et le comptable doivent pouvoir identifier immédiatement la facture corrigée et comprendre la nature de la modification.
- un numéro propre, unique et chronologique, attribué dans la suite normale de la numérotation ;
- la date d’émission de la facture rectificative ;
- les coordonnées du fournisseur et du client ;
- la référence explicite au numéro et à la date de la facture initiale ;
- une mention claire, par exemple « annule et remplace », lorsque c’est bien l’effet recherché ;
- le motif de la correction, formulé de manière compréhensible ;
- les lignes, quantités, prix, taux de TVA, montants hors taxes et toutes taxes comprises corrigés.
Ne réutilisez jamais le numéro de la facture d’origine et ne créez pas de numérotation parallèle improvisée. Un trou injustifié, un doublon ou une référence imprécise affaiblit la piste d’audit. Conservez aussi la facture initiale, le document de correction et les échanges ayant justifié la modification dans le même dossier.
La TVA doit suivre le document et non l’intuition
Une correction de prix ou de taux de TVA modifie les montants déclarés. La TVA ne se régularise pas avec une annotation manuscrite, une remise informelle ou une simple modification du fichier archivé. Elle doit apparaître dans le document adapté, avec un calcul cohérent entre la base hors taxes, le taux appliqué et le montant toutes taxes comprises.
Une facture rectificative qui annule et remplace reprend les données exactes de l’opération. Un avoir matérialise, lui, la baisse de la base taxable et de la TVA correspondante. En présence de plusieurs taux, détaillez la correction par ligne ou par taux pour éviter une compensation globale difficile à comprendre. Cette précaution compte particulièrement lorsque le client a déjà enregistré la facture ou déduit la TVA correspondante.
Un exemple de raisonnement simple
Si une prestation a été facturée avec un prix erroné mais reste due dans son intégralité, une facture rectificative peut remplacer le document initial. Si le prix a diminué parce qu’une partie de la prestation n’a finalement pas été réalisée, un avoir traduit mieux cette diminution. Si une prestation supplémentaire a été oubliée, une facture complémentaire permet de la facturer sans effacer la facture initiale.
Un processus court pour corriger sans désorganiser la comptabilité
- Vérifiez le statut de la facture : brouillon, envoyée, acceptée, comptabilisée ou payée. Rassemblez aussi le bon de commande, le devis et les échanges utiles.
- Qualifiez l’erreur : information administrative, montant trop élevé, montant insuffisant, annulation partielle ou erreur de TVA.
- Choisissez le document : rectificative pour remplacer, avoir pour diminuer ou annuler, complémentaire pour ajouter.
- Émettez-le avec une référence explicite à la facture d’origine, sans rompre la numérotation séquentielle.
- Informez le client et la comptabilité afin que les pièces soient rapprochées et que le règlement soit imputé au bon document.
Un logiciel de facturation facilite ce travail en conservant les liens entre facture initiale, avoir et document de remplacement. Avec la facturation électronique, cette traçabilité devient encore plus importante : les statuts, les références et les données transmises doivent rester cohérents tout au long du circuit.
La meilleure prévention reste une vérification des coordonnées, des lignes facturées et de la TVA avant l’émission définitive. Si une erreur survient malgré tout, un document distinct, correctement référencé et adapté à la situation permet de corriger la facture sans perdre l’historique comptable.