EN 16931 harmonise les données de facture, sans imposer un format unique
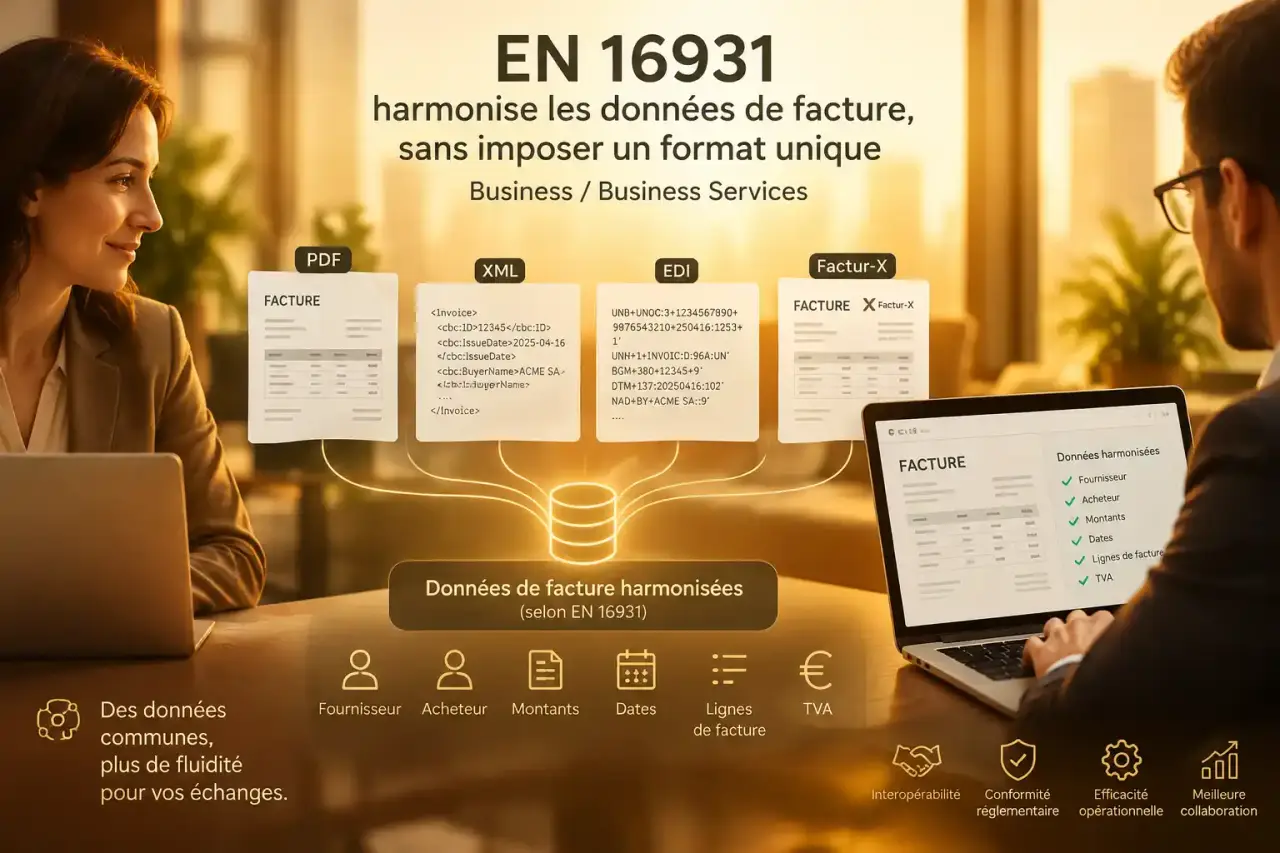
La norme EN 16931 définit un langage commun pour la facturation électronique en Europe. Elle n’impose ni logiciel ni fichier unique. Elle précise les données qu’un système doit comprendre de la même manière pour qu’une facture puisse être émise, reçue et traitée entre entreprises, administrations et pays différents.
EN 16931 : un modèle de données, pas un format de facture
Adoptée par le Comité européen de normalisation (CEN) le 17 avril 2017, la norme EN 16931 répond notamment à la directive 2014/55/UE sur la facturation électronique dans les marchés publics. Elle établit un modèle sémantique de données. Elle décrit le sens des informations essentielles d’une facture électronique et les relations entre ces informations.
Testez votre compréhension de la norme EN 16931
Répondez aux 6 questions, puis validez vos réponses pour obtenir votre score et consulter les corrections.
Cette distinction permet de comprendre son fonctionnement. La norme indique qu’une facture doit pouvoir identifier le vendeur et l’acheteur, décrire les biens ou services fournis, calculer les taxes et présenter les montants à payer. Elle ne précise pas si ces données doivent être transmises dans un fichier UBL, CII ou dans une facture hybride Factur-X. Ces solutions sont des moyens techniques d’exprimer ou de transmettre les données attendues.
Cette neutralité technologique permet à des organisations équipées de systèmes différents de communiquer sans ressaisie systématique. La norme concerne les échanges B2G, entre une entreprise et une administration, mais elle sert aussi de base aux échanges B2B et transfrontaliers. Une facture conforme ne se résume donc pas à un PDF lisible à l’écran : ses données doivent être structurées et exploitables par une machine.
Les données à contrôler dans une facture conforme
Une facture conforme à EN 16931 rassemble des données commerciales, fiscales et de paiement cohérentes. Certaines sont obligatoires selon le cas traité. D’autres sont facultatives ou dépendent d’une exigence nationale, sectorielle ou contractuelle. Le destinataire doit pouvoir interpréter chaque information sans ambiguïté.
Les blocs indispensables, de l’en-tête aux totaux
- Identification de la facture : numéro, date d’émission, type de document et, lorsque cela est nécessaire, référence à une facture antérieure pour un avoir.
- Parties concernées : nom et adresse du fournisseur et du client, identifiants pertinents et informations de livraison lorsque celle-ci diffère de l’adresse de facturation.
- Données de transaction : référence de commande, contrat, période facturée, date de livraison ou date de réalisation de la prestation, selon la situation.
- Lignes de facture : désignation, quantité, unité, prix unitaire, remises ou majorations, taux de TVA et montant de taxe applicables.
- Totaux et règlement : total hors taxe, total de TVA ventilé par catégorie, total toutes taxes comprises, montant dû et modalités de paiement.
Les règles de calcul comptent autant que les champs renseignés. Un total TTC incohérent, une ventilation de TVA incomplète ou un arrondi mal répercuté peuvent entraîner le rejet technique d’un document pourtant lisible à l’écran. Il faut aussi vérifier les cas particuliers. Les acomptes, exonérations, situations d’autoliquidation, factures périodiques et avoirs ne suivent pas tous la même logique métier.
Penser la facture comme une maille de données
Une facture électronique robuste ressemble moins à une page figée qu’à un ensemble de données reliées entre elles. La date de prestation peut préciser l’exigibilité de la TVA. Le taux appliqué doit correspondre à la catégorie de taxe. Les lignes alimentent les sous-totaux, puis le montant à payer.
Cette approche aide à repérer les erreurs de paramétrage. Au lieu de contrôler uniquement le rendu PDF, il faut suivre le chemin entre l’article, la quantité, le prix, la remise, la base taxable et le total. La facture devient ainsi réutilisable par la comptabilité, les achats, le contrôle fiscal et le système du client.
UBL, CII, Factur-X et Peppol BIS : qui fait quoi ?
Les sigles associés à EN 16931 désignent des niveaux différents de l’échange. Les confondre peut donner l’impression qu’un format garantit à lui seul la conformité. En pratique, celle-ci dépend du contenu, des règles de validation, de la syntaxe et du profil utilisé.
| Élément | Rôle principal | À retenir |
|---|---|---|
| EN 16931 | Modèle sémantique européen | Définit le sens et les règles des données de facture. |
| UBL 2.1 | Syntaxe XML | Structure techniquement les données dans un fichier XML. |
| CII | Syntaxe XML | Propose une autre manière de représenter le modèle de facture. |
| Factur-X | Format hybride | Associe une représentation lisible et des données structurées, selon un profil donné. |
| Peppol BIS Billing 3.0 | Profil d’échange | S’appuie sur EN 16931 pour normaliser les échanges sur le réseau Peppol. |
| CIUS | Spécification d’usage | Précise l’emploi du modèle de base pour un pays, un secteur ou une organisation. |
Dans un message Peppol, les identifiants CustomizationID et ProfileID indiquent notamment les règles et le profil appliqués. Le système récepteur peut ainsi déterminer comment interpréter le document. Une facture UBL n’est donc pas automatiquement conforme à EN 16931 : elle doit contenir les bonnes données, respecter les règles métier et annoncer le profil attendu.
Les CIUS, pour Core Invoice Usage Specification, adaptent le socle commun sans le remplacer. Elles peuvent préciser des contraintes liées à un usage national ou sectoriel. Les spécifications françaises et les modalités propres à Chorus Pro complètent ainsi le cadre européen pour les flux concernés.
Mettre en œuvre la norme sans transformer le projet en chantier permanent
Pour une PME, l’enjeu consiste surtout à choisir une solution capable de produire, recevoir et contrôler des factures structurées sans multiplier les manipulations. Pour un éditeur ou une grande organisation, le travail porte davantage sur le mapping des données entre le progiciel de gestion et le modèle EN 16931, puis sur les tests de validation et les échanges avec les partenaires.
Une méthode de contrôle opérationnelle
- Cartographier les données existantes : identifiants clients, articles, taxes, conditions de paiement, références de commande et adresses de livraison.
- Choisir le canal et le profil : format accepté par le destinataire, usage de Peppol, plateforme compatible ou exigences d’une administration.
- Paramétrer les cas réels : remises, frais annexes, avoirs, acomptes, TVA à taux multiples et autoliquidation doivent être testés.
- Valider avant l’envoi : présence des champs requis, valeurs autorisées, cohérence des dates, calculs des taxes et totaux.
- Tracer le cycle de vie : conserver le document transmis, les contrôles effectués, les rejets éventuels et les statuts de traitement.
Une solution adaptée ne se juge pas seulement à sa capacité à exporter un fichier XML. Elle doit aussi gérer les règles de validation, les versions de spécifications applicables, les retours d’erreur et l’archivage. Avant de retenir un prestataire, vérifiez les profils EN 16931 pris en charge, le traitement des avoirs et les preuves de transmission ou de réception disponibles.
Ce que la conformité apporte aux échanges B2G, B2B et internationaux
Le principal bénéfice est l’interopérabilité. Une même logique de données réduit les adaptations spécifiques entre donneurs d’ordre, fournisseurs, plateformes et pays. Elle limite les traitements manuels, facilite le rapprochement avec les commandes et accélère la détection des écarts sur les montants ou la TVA. La Commission européenne a estimé à 240 milliards d’euros les économies possibles sur six ans grâce à la facturation électronique.
La norme ne dispense pas de respecter les obligations fiscales, contractuelles ou nationales. Elle fournit une base commune pour les appliquer. Pour rester fiable, un dispositif doit être revu à chaque évolution du processus, du logiciel ou des spécifications d’échange. Une facture conforme résulte d’une gouvernance rigoureuse des données, et non d’une simple case cochée lors de l’installation.