Facture électronique : réception en 2026, émission en 2027 pour les PME et TPE
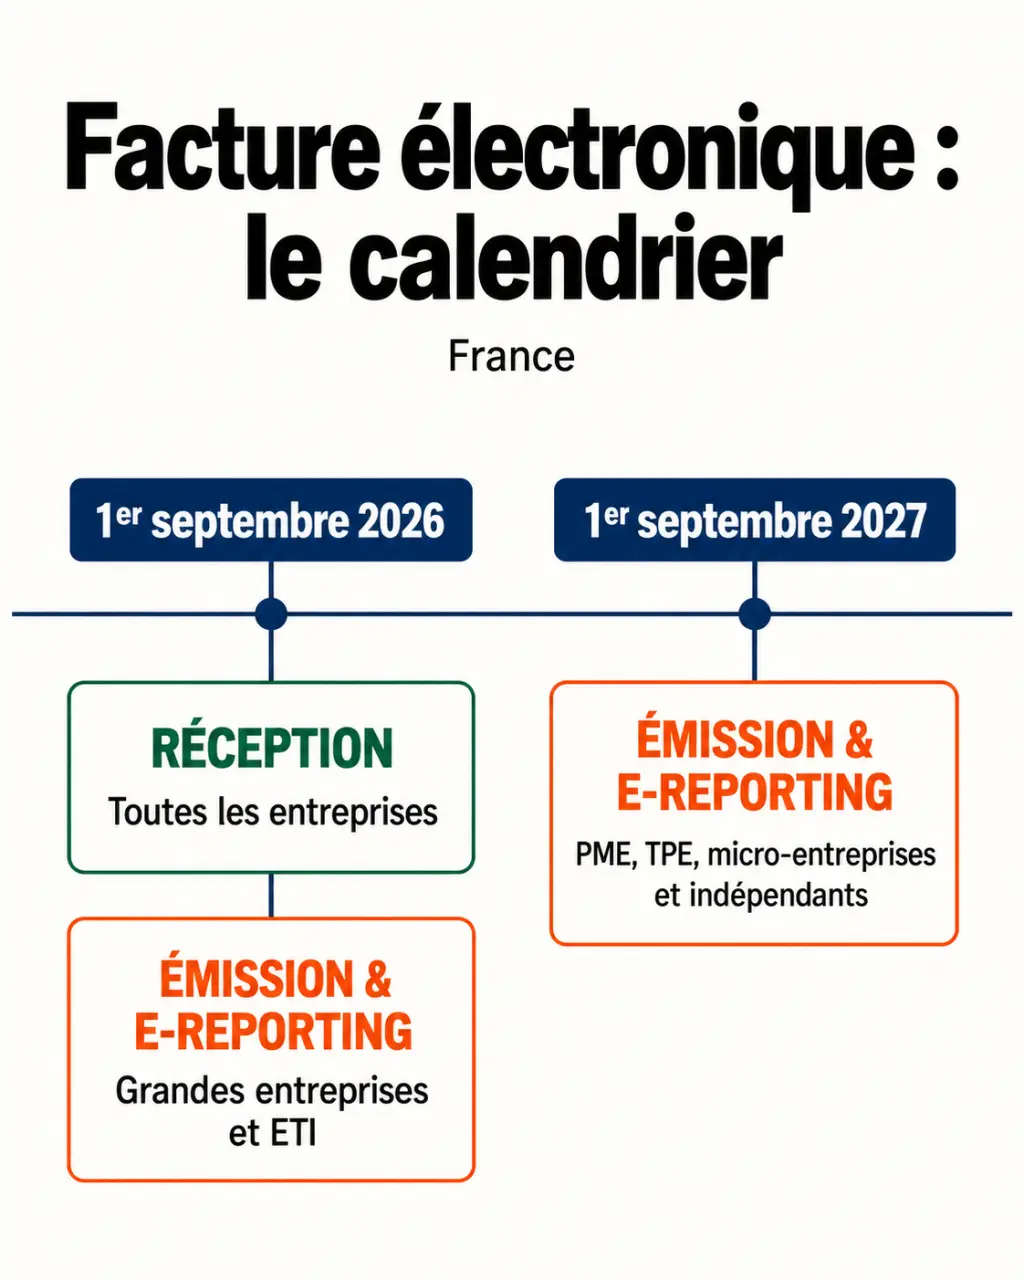
Le calendrier de la facture électronique distingue deux obligations. Toutes les entreprises concernées devront pouvoir recevoir des factures électroniques à partir du 1er septembre 2026. L’obligation d’en émettre dépendra ensuite de leur taille : pour les PME, TPE, micro-entreprises et indépendants, elle débutera le 1er septembre 2027.
Les dates à retenir selon votre taille d’entreprise
La réforme sépare la réception, qui s’appliquera à toutes les entreprises assujetties à la TVA établies en France, et l’émission, déployée en deux vagues. L’e-reporting suivra le même calendrier que l’obligation d’émission.
Testez vos connaissances sur le calendrier de la facture électronique
| Taille ou profil d’entreprise | Réception de factures électroniques | Émission de factures électroniques | E-reporting | Priorité de préparation |
|---|---|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 | Choisir la plateforme, paramétrer et tester les flux |
| PME | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 | Rendre le logiciel compatible et fiabiliser les données clients |
| TPE, micro-entreprises et indépendants | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 | Organiser la réception et structurer les pratiques de facturation |
La date de réception n’est donc pas une échéance passive. Même une petite structure qui n’émettra des factures électroniques qu’en 2027 devra pouvoir recevoir ses factures fournisseurs par le canal prévu dès septembre 2026. Attendre l’année d’émission pour agir peut provoquer des blocages de traitement et des retards de paiement.
Réception, e-invoicing et e-reporting : trois flux à ne pas confondre
La facture électronique concerne les échanges B2B français
L’e-invoicing désigne l’émission et la réception de factures électroniques entre entreprises assujetties à la TVA et établies en France. Un simple PDF envoyé par e-mail ne suffit pas. La facture doit circuler dans un flux dématérialisé qui permet l’échange de données structurées, le suivi des statuts et la traçabilité des opérations.
Une facture adressée à un client professionnel français entre donc, en principe, dans ce circuit. Les acomptes liés à ces opérations doivent également être intégrés à l’organisation de la facturation et au paramétrage des outils.
L’e-reporting transmet les données des opérations hors e-invoicing
L’e-reporting ne remplace pas une facture et ne correspond pas à une nouvelle déclaration autonome de TVA. Il consiste à transmettre à l’administration des données sur les opérations qui ne relèvent pas de la facturation électronique B2B domestique : ventes à des particuliers, certaines opérations internationales ou informations de paiement dans les cas prévus.
Une entreprise qui vend à la fois à des professionnels français, à des consommateurs et à des clients étrangers devra donc distinguer ses flux. Les ventes B2B nationales relèveront de l’e-invoicing. Les autres transactions pourront relever de l’e-reporting. Cette qualification doit intervenir dès l’audit du portefeuille clients, avant le choix des réglages techniques.
Qui entre dans le périmètre de la réforme ?
Le critère principal est l’assujettissement à la TVA, associé à l’établissement de l’entreprise en France. La taille de l’entreprise ne modifie pas son entrée dans le dispositif. Elle détermine seulement la date à laquelle l’émission devient obligatoire. Une micro-entreprise ou un professionnel indépendant assujetti à la TVA est donc concerné, même si son volume de factures reste limité.
Les opérations avec le secteur public restent sur Chorus Pro
La facturation destinée au secteur public suit déjà un circuit spécifique via Chorus Pro. Les grandes entreprises y sont soumises depuis le 1er janvier 2017, les ETI depuis le 1er janvier 2018, les PME depuis le 1er janvier 2019 et les micro-entreprises depuis le 1er janvier 2020. Ces dates ne doivent pas être confondues avec le calendrier de généralisation de la facture électronique entre entreprises privées.
Les territoires demandent une vérification préalable
La Guadeloupe, la Martinique et La Réunion sont concernées. En revanche, la Guyane, Mayotte, Saint-Pierre-et-Miquelon, Saint-Barthélemy, Saint-Martin, la Nouvelle-Calédonie, la Polynésie française, Wallis-et-Futuna et les Terres australes et antarctiques françaises ne suivent pas ce périmètre.
Une entreprise qui possède des établissements ou des clients dans plusieurs territoires doit qualifier chaque flux avant de paramétrer son logiciel ou sa plateforme. Le lieu d’établissement et la nature de la transaction peuvent modifier le traitement applicable.
Les données à compléter et à conserver sur chaque facture
La réforme ajoute quatre mentions obligatoires pour fiabiliser le routage des documents et les données fiscales. Leur collecte ne doit pas être reportée : elle nécessite souvent de mettre à jour les fiches clients, les modèles de facture et le logiciel comptable.
- Le numéro SIREN du client lorsqu’il s’agit d’une entreprise ;
- L’adresse de livraison des biens lorsqu’elle diffère de l’adresse de facturation ;
- La nature des opérations : livraisons de biens, prestations de services, ou les deux ;
- La mention relative à l’option pour la TVA sur les débits lorsqu’elle s’applique.
Le SIREN joue un rôle particulier dans l’acheminement de la facture. Une raison sociale imprécise ou un ancien numéro dans la base clients peut empêcher l’identification correcte du destinataire. Avant toute automatisation, contrôlez les doublons, les établissements rattachés et les champs obligatoires manquants.
Les factures électroniques doivent aussi être conservées sous forme informatique pendant six ans. Le dispositif d’archivage doit préserver l’authenticité de l’origine, l’intégrité du contenu et la lisibilité du document. Un cachet électronique qualifié peut participer à cette sécurisation. Il faut également prévoir des droits d’accès adaptés, des pistes d’audit et un moyen fiable de retrouver chaque facture.
Préparer la bascule sans désorganiser la comptabilité
La préparation doit porter sur la qualité des données et la circulation des documents, pas uniquement sur le changement de format. Une plateforme de dématérialisation partenaire assurera les échanges et la transmission attendue, mais elle ne corrigera pas une base clients incohérente ni un circuit de validation mal défini.
Établir un diagnostic des flux réels
Recensez les logiciels utilisés pour facturer, encaisser et comptabiliser. Identifiez ensuite les catégories de clients : entreprises françaises, clients publics, particuliers et clients étrangers. Ce diagnostic permet de déterminer quels documents relèvent de l’e-invoicing, de l’e-reporting ou de Chorus Pro, puis d’évaluer les adaptations techniques nécessaires.
Le référentiel clients doit être vérifié avant le paramétrage. Contrôlez les SIREN, les adresses de livraison, les conditions de TVA et les contacts de facturation. Une donnée incorrecte peut entraîner un rejet, une mauvaise orientation de la facture ou une intervention manuelle. Cette étape réduit aussi les risques de double saisie lorsque les flux seront automatisés.
Choisir une plateforme avec des critères concrets
Le choix d’une plateforme ne doit pas reposer uniquement sur le prix ou sur une promesse de conformité. Vérifiez sa compatibilité avec le logiciel de facturation et l’outil comptable, ses possibilités d’import de la base clients, le suivi des statuts de facture, la gestion de l’e-reporting, les modalités d’archivage et l’accompagnement au démarrage.
Une période de test avec quelques fournisseurs et clients volontaires permet de repérer les écarts de paramétrage avant la mise en production. Testez notamment la création d’une facture, sa transmission, la réception du statut, le traitement d’un rejet et son archivage. Ces vérifications doivent couvrir les différents types de flux de l’entreprise, et pas seulement son cas de facturation le plus courant.
Former les équipes et documenter les contrôles
Les équipes commerciales, administratives et comptables doivent savoir quelles informations collecter, à quel moment valider une facture et comment traiter un rejet. Formalisez un circuit simple : création de la facture, contrôle des mentions, transmission, suivi du statut, traitement des anomalies et archivage.
Cette procédure doit préciser qui intervient à chaque étape et quelles données doivent être corrigées dans le logiciel ou dans le référentiel clients. Le numéro national d’assistance est le 0 806 807 807. Une organisation claire limitera les doubles saisies et aidera l’entreprise à respecter les échéances de 2026 comme celles de 2027.