Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
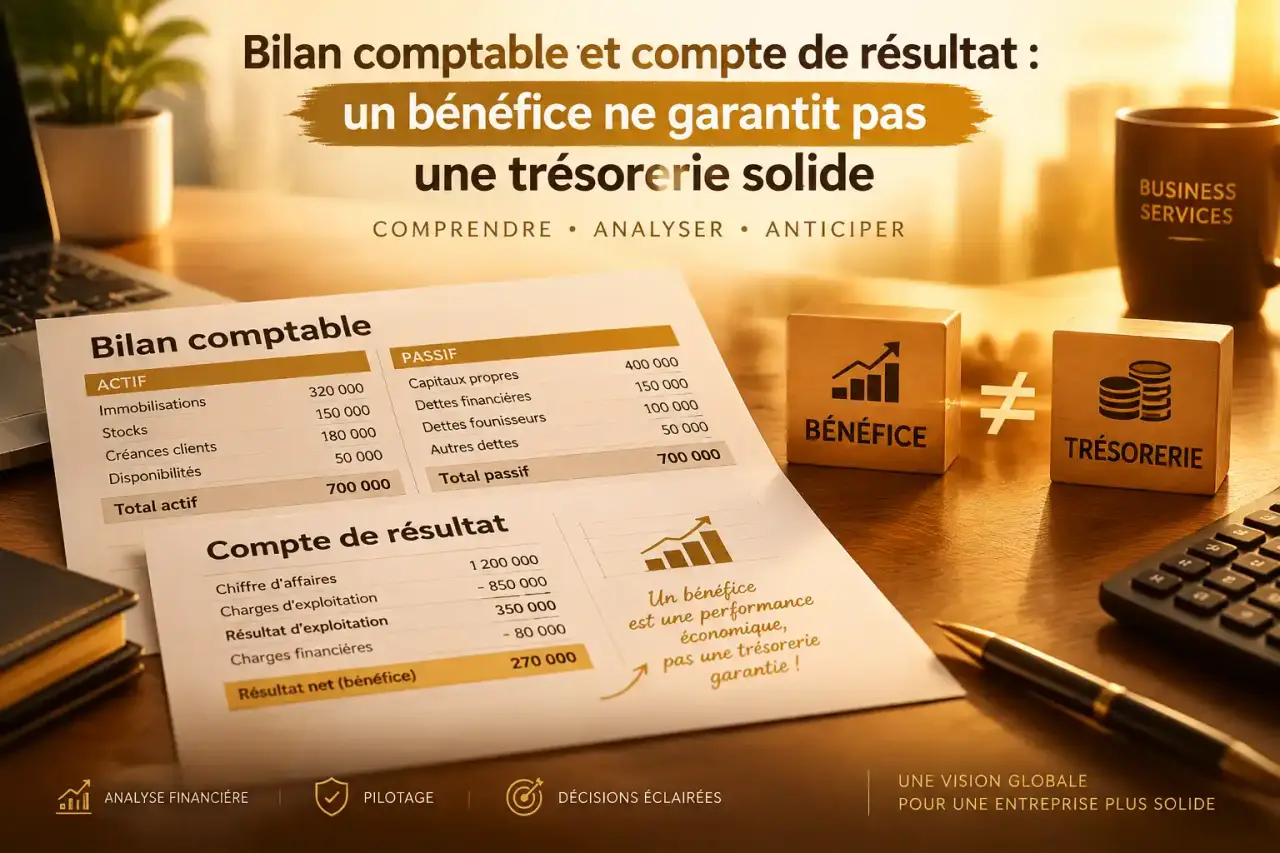
Le bilan comptable présente ce que l’entreprise possède et la manière dont elle se finance à une date précise. Le compte de résultat mesure ce que son activité a produit ou consommé pendant un exercice. Leur lien est direct : le bénéfice ou la perte calculé dans le second apparaît dans les capitaux propres du premier. Mais aucun de ces documents, lu isolément, ne suffit à apprécier la santé financière de l’entreprise.
Deux documents, deux questions à poser aux comptes
Pour distinguer bilan et compte de résultat, partez de votre question. « Que reste-t-il dans l’entreprise à la clôture ? » renvoie au bilan. « L’activité a-t-elle dégagé un bénéfice pendant l’exercice ? » renvoie au compte de résultat. Le premier décrit une situation ; le second explique une performance sur une période.
Un bilan peut ainsi être établi au 31 décembre, tandis que le compte de résultat couvre, par exemple, la période du 1er janvier au 31 décembre. L’exercice ne coïncide toutefois pas nécessairement avec l’année civile.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date, généralement la clôture | Une période : l’exercice comptable |
| Contenu | Actif, capitaux propres et dettes | Produits et charges |
| Question principale | Quel patrimoine et quels financements ? | Quel bénéfice ou quelle perte ? |
| Utilité | Examiner la structure financière et la solvabilité | Analyser la performance de l’activité |
Ces états s’inscrivent dans les comptes annuels, avec l’annexe comptable lorsqu’elle est requise. Celle-ci précise notamment les méthodes retenues et apporte des explications utiles à leur lecture. Les obligations et les possibilités de présentation simplifiée dépendent du régime applicable à l’entreprise.
Lire le bilan comme un inventaire financé
L’actif : les biens, les créances et l’argent disponible
L’actif regroupe les éléments détenus par l’entreprise. L’actif immobilisé correspond aux moyens destinés à servir durablement : machines, véhicules, logiciels ou participations financières. L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités en banque ou en caisse.
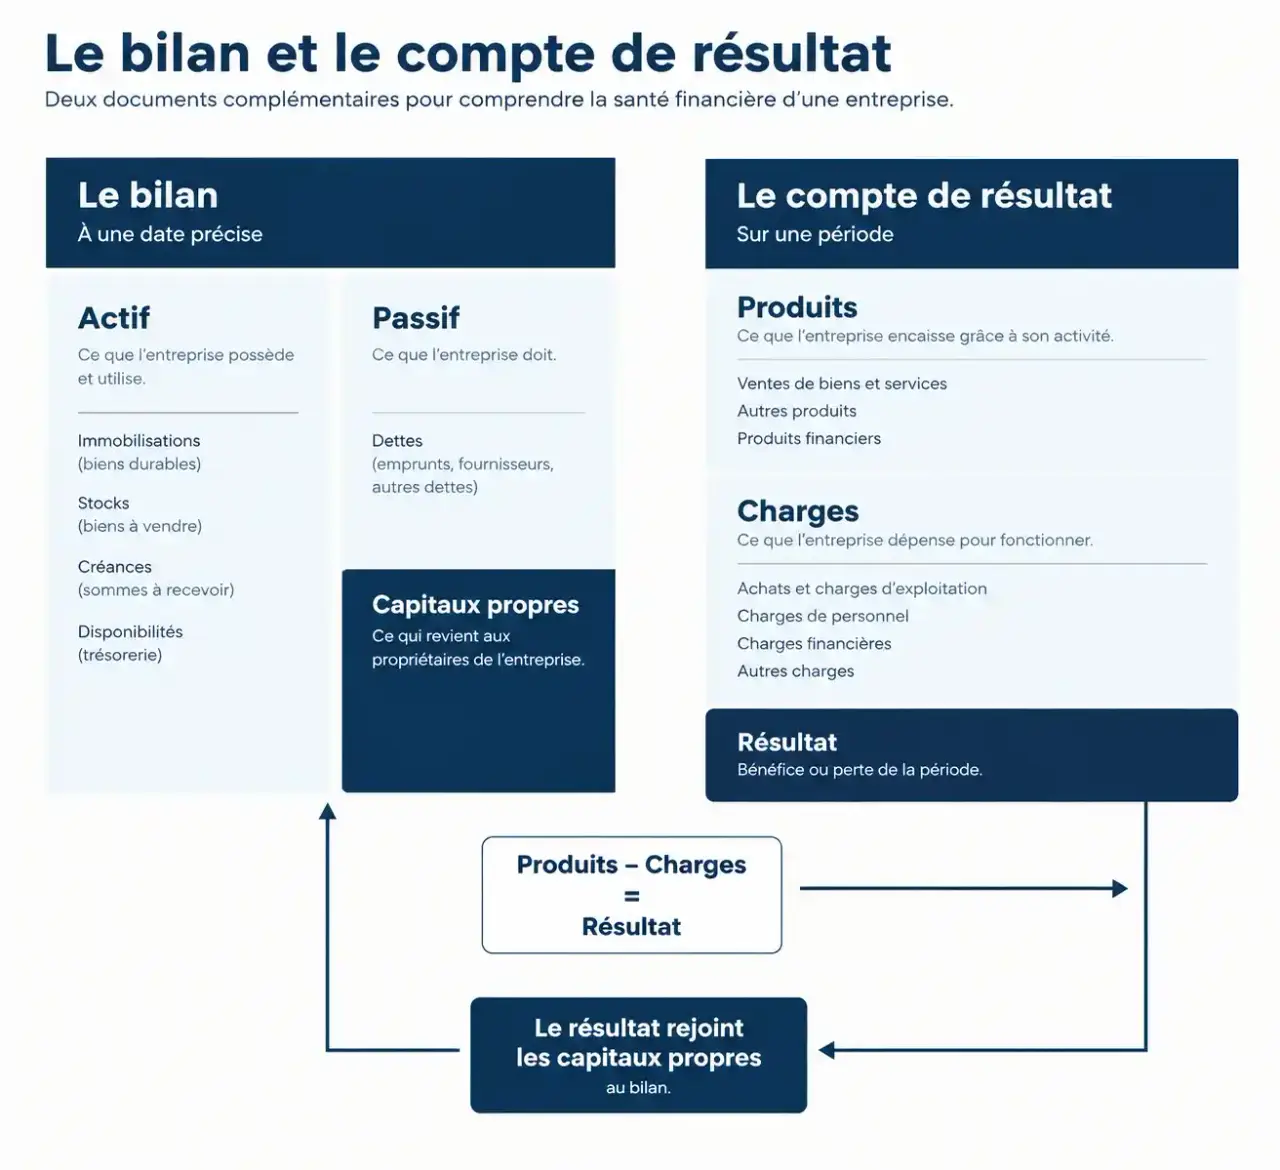
Ces postes n’ont pas tous la même disponibilité. Une créance client représente une somme à recevoir, pas de l’argent déjà encaissé. Un stock doit généralement être vendu avant de générer un encaissement. Pour les immobilisations amortissables, la valeur nette comptable tient compte des amortissements constatés : elle ne correspond donc pas nécessairement au prix d’achat initial.
Le passif : les ressources qui financent cet actif
Le passif présente notamment les capitaux propres et les dettes. Les capitaux propres comprennent le capital, les réserves, les résultats antérieurs conservés et le résultat de l’exercice. Les dettes regroupent, entre autres, les emprunts, les sommes dues aux fournisseurs et les dettes fiscales et sociales.
Le passif ne signifie donc pas simplement « ce que l’entreprise doit rembourser ». Le capital et les réserves ne sont pas des dettes fournisseurs. L’égalité total de l’actif = total du passif traduit l’équilibre comptable entre les emplois et leurs ressources de financement ; elle ne prouve pas, à elle seule, une bonne santé financière.
Lire le compte de résultat sans le confondre avec le compte bancaire
Le compte de résultat rapproche les produits et les charges rattachés à l’exercice. Les produits comprennent notamment les ventes de marchandises ou de prestations. Les charges correspondent aux consommations et aux coûts : achats consommés, loyers, salaires, cotisations sociales, amortissements ou intérêts d’emprunt.
Le calcul central est simple : résultat comptable = total des produits − total des charges. Un solde positif constitue un bénéfice ; un solde négatif constitue une perte. Le chiffre d’affaires n’est donc pas le bénéfice : il faut encore tenir compte des charges et des autres éléments du résultat.
La lecture peut être affinée avec le résultat d’exploitation, lié à l’activité courante, et le résultat financier, lié aux opérations financières. Un résultat exceptionnel peut également apparaître pour les opérations répondant aux critères comptables correspondants. Le résultat net intègre l’ensemble des éléments applicables, dont l’impôt sur les bénéfices lorsqu’il y a lieu.
Produits et encaissements ne sont pas synonymes. En comptabilité d’engagement, une prestation réalisée et facturée peut contribuer au résultat alors que le client n’a pas encore payé. À l’inverse, le remboursement du capital d’un emprunt réduit la trésorerie sans constituer une charge du compte de résultat ; les intérêts constituent, eux, une charge financière.
Enfin, résultat comptable et résultat fiscal peuvent différer. Le second est déterminé après les retraitements imposés par les règles fiscales. Il ne faut donc pas déduire automatiquement l’impôt d’une simple lecture du bénéfice comptable.
Suivre le même bénéfice du compte de résultat au bilan
Prenons un exemple pédagogique simplifié. Une entreprise réalise 100 000 € de produits et supporte 90 000 € de charges, tous éléments retenus dans cet exemple compris. Son résultat net est un bénéfice de 10 000 €.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 90 000 € |
| Bénéfice de l’exercice | 10 000 € |
À la clôture, ce bénéfice figure dans les capitaux propres du bilan. Voici une situation patrimoniale compatible avec ce résultat :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 30 000 € | Capital et réserves | 25 000 € |
| Stocks | 10 000 € | Résultat de l’exercice | 10 000 € |
| Créances clients | 25 000 € | Emprunts | 25 000 € |
| Disponibilités | 5 000 € | Dettes fournisseurs, fiscales et sociales | 10 000 € |
| Total actif | 70 000 € | Total passif | 70 000 € |
Le bénéfice atteint 10 000 €, mais les disponibilités ne représentent que 5 000 €. Il n’y a aucune contradiction : une partie des ressources est immobilisée dans les équipements, les stocks ou les créances. Une perte apparaîtrait également dans les capitaux propres, mais viendrait les diminuer. Après clôture, l’affectation du résultat détermine notamment sa conservation dans l’entreprise ou sa distribution éventuelle.
Croiser les chiffres avant de conclure à une entreprise solide
Trois notions doivent rester distinctes : la rentabilité, qui rapproche le résultat de l’activité ou des moyens engagés ; la liquidité, qui concerne la capacité à régler les échéances proches ; et la solvabilité, qui porte plus largement sur la capacité à faire face aux engagements.
Le seuil décisif n’est pas toujours celui du bénéfice : c’est aussi la prochaine échéance de paiement. Dans l’exemple précédent, si 8 000 € doivent sortir avant tout encaissement client, les 5 000 € disponibles laissent un décalage de 3 000 € à financer. Mettre les dates de règlement en face des dates d’encaissement révèle une tension que le résultat annuel ne montre pas. Un calendrier de trésorerie complète donc utilement les comptes.
Pour une première analyse, procédez dans cet ordre :
- Comparez chiffre d’affaires et résultat avec l’exercice précédent.
- Examinez les variations des créances clients et des stocks.
- Repérez les dettes et leurs échéances de remboursement.
- Observez l’évolution des capitaux propres et des disponibilités.
Une hausse des ventes accompagnée de créances en forte progression mérite, par exemple, de vérifier les délais de paiement. Une baisse de trésorerie peut aussi financer un investissement plutôt que traduire une perte. L’expert-comptable peut expliquer ces mouvements et les rapprocher de l’annexe : l’objectif est de transformer les comptes en décisions, sans confondre bénéfice, patrimoine et argent disponible.