Expert-comptable pour dentiste : une 2035 ne suffit pas à piloter votre cabinet
Un expert-comptable pour dentiste doit sécuriser vos déclarations, mais aussi vous aider à anticiper les cotisations sociales, financer votre matériel et déterminer ce que vous pouvez réellement vous verser. Pour choisir le bon interlocuteur, comparez sa connaissance du secteur dentaire, le contenu de sa mission et sa disponibilité, plutôt que son seul tarif.
Reconnaître une expertise dentaire derrière la promesse commerciale
Les frais de laboratoire, le renouvellement du plateau technique, l’emploi d’assistants dentaires et les modalités d’exercice en groupe nécessitent une lecture précise des comptes. Un cabinet généraliste peut vous accompagner efficacement, à condition de maîtriser ces particularités. À l’inverse, une mention « professions de santé » sur un site ne démontre pas, à elle seule, une expérience des chirurgiens-dentistes.
Lors du premier échange, demandez quels profils le cabinet accompagne : remplaçants, collaborateurs, praticiens installés, associés de SEL ou cabinets employeurs. Faites préciser qui traitera votre dossier au quotidien et qui interviendra lorsqu’une décision fiscale ou juridique devient nécessaire. Vérifiez également l’inscription du professionnel à l’Ordre des experts-comptables.
- Expérience sectorielle : demandez des exemples anonymisés de problématiques dentaires effectivement traitées.
- Disponibilité : identifiez votre interlocuteur et les modalités de réponse aux demandes urgentes.
- Organisation : vérifiez la collecte des justificatifs, les accès bancaires et la protection des documents.
- Conseil : demandez si des rendez-vous de gestion sont prévus en dehors de la clôture annuelle.
La synchronisation bancaire facilite la collecte, mais ne remplace ni les factures ni leur analyse. La comptabilité n’a pas à donner accès aux dossiers cliniques des patients.
Définir précisément les obligations prises en charge
Micro-BNC et déclaration contrôlée : comparer les charges réelles
Pour un dentiste exerçant individuellement, les bénéfices relèvent généralement des bénéfices non commerciaux, ou BNC. Sous réserve des conditions d’éligibilité, le micro-BNC applique un abattement forfaitaire aux recettes : les dépenses professionnelles ne sont pas déduites individuellement. Au régime de la déclaration contrôlée, souvent appelé « BNC réel », le résultat tient compte des charges effectivement déductibles et des amortissements.
Annuaire officiel pour vérifier un expert-comptable — Recherchez un professionnel inscrit à l’Ordre et vérifiez son habilitation à exercer comme expert-comptable.
Le choix se fait donc à partir des recettes, des dépenses et des investissements prévus, pas uniquement de la simplicité administrative. La déclaration 2035 concerne la déclaration contrôlée, et non tous les dentistes libéraux. Sa préparation suppose notamment de rapprocher les encaissements, classer les dépenses et suivre les immobilisations.
Les frais de laboratoire, consommables, loyers, assurances professionnelles et certaines dépenses de formation peuvent être déductibles lorsqu’ils respectent les conditions fiscales. Une dépense mixte doit être ventilée entre usages professionnel et personnel. Un équipement durable relève généralement d’une immobilisation amortie, plutôt que d’une déduction immédiate intégrale.
TVA, cotisations et paie : éviter les angles morts
Les soins dentaires à finalité thérapeutique bénéficient en principe d’une exonération de TVA. Cette règle ne s’étend pas automatiquement à toutes les prestations, notamment à certains actes exclusivement esthétiques. L’exonération limite également la récupération de TVA sur les achats correspondants : le coût d’un investissement doit donc être étudié en conséquence.
Pour les cotisations URSSAF et CARCDSF, exigez un suivi des appels et des régularisations prévisibles. Si vous employez du personnel, vérifiez que les bulletins de paie, déclarations sociales et règles de la convention collective des cabinets dentaires figurent dans la mission. La gestion des contrats de travail peut nécessiter une prestation distincte.
Choisir une structure à partir de votre projet professionnel
À l’installation, l’expert-comptable doit traduire votre projet en prévisionnel et en plan de financement : acquisition éventuelle d’une patientèle, travaux, équipements, besoin de trésorerie et revenu personnel. Le business plan doit aussi tester une montée en charge moins rapide qu’espéré. Un financement acceptable sur le papier peut devenir inconfortable si les premières recettes tardent.
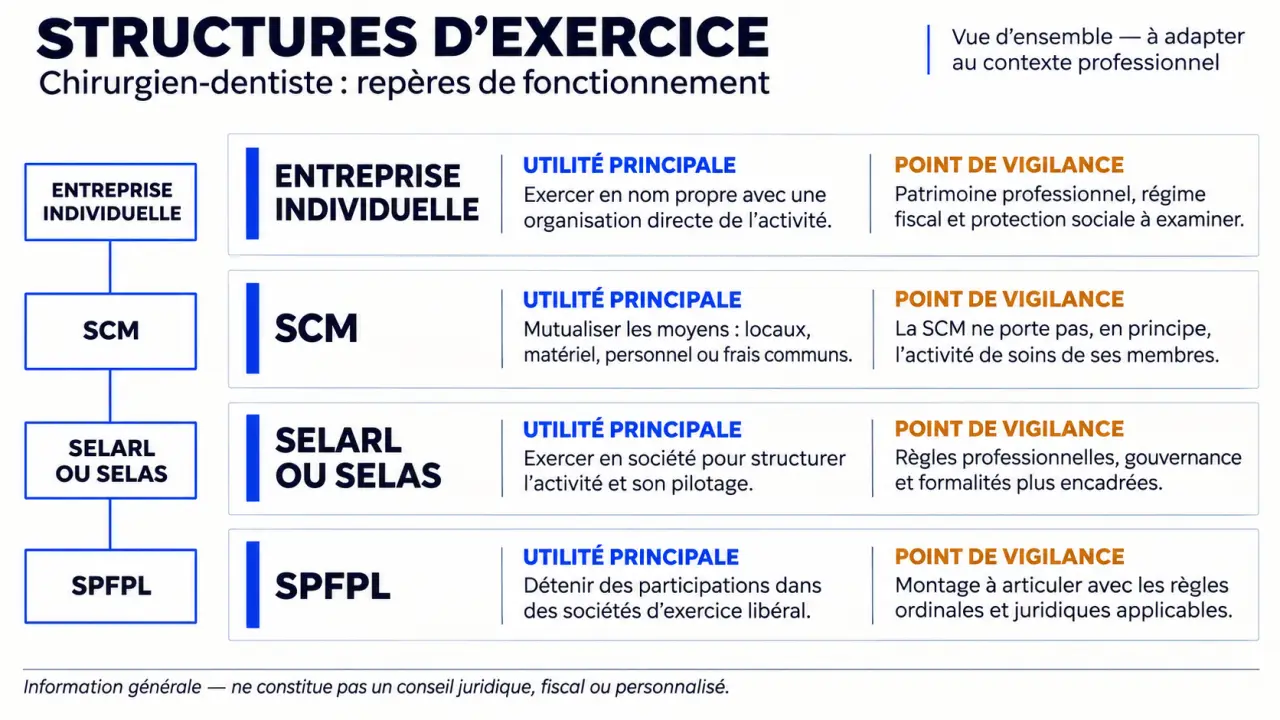
| Structure | Utilité principale | Vigilance |
|---|---|---|
| Entreprise individuelle | Exercer seul sans créer de société d’exercice. | Comparer les options fiscales et leurs conséquences sociales. |
| SCM | Partager des moyens, des locaux ou du personnel. | Elle ne remplace pas la structure d’exercice de chaque praticien. |
| SELARL ou SELAS | Organiser l’exercice en société, seul ou avec des associés. | Étudier rémunération, gouvernance, fiscalité et formalisme. |
| SPFPL | Détenir des participations dans des sociétés d’exercice, sous conditions. | Justifier l’intérêt du montage et sa conformité professionnelle. |
Une SEL n’est pas une économie d’impôt automatique. La comparaison doit intégrer les sommes nécessaires à votre vie personnelle, celles conservées pour investir, les cotisations et les coûts de fonctionnement. Faites chiffrer plusieurs scénarios, puis valider les aspects juridiques et ordinaux avec les professionnels compétents.
Suivre l’argent disponible, pas seulement le bénéfice
Un cabinet peut dégager un bénéfice tout en manquant de liquidités. Le remboursement du capital d’un emprunt consomme de la trésorerie sans constituer une charge déductible ; inversement, un amortissement réduit le résultat sans provoquer un décaissement immédiat. Cette distinction doit être expliquée avant de décider d’un prélèvement personnel ou d’un achat.
Un tableau de bord utile rapproche les recettes encaissées, les frais de laboratoire, les consommables, la masse salariale, les échéances d’emprunt et les provisions fiscales et sociales. La rentabilité par fauteuil peut éclairer l’organisation, à condition de tenir compte du temps d’utilisation et des coûts affectés. Elle ne doit pas devenir un indicateur isolé ni orienter les soins au détriment des besoins cliniques.
Le plateau technique acquiert une forme de patine comptable : un équipement ancien, déjà amorti, semble peu coûteux dans les comptes alors que son remplacement approche. Pour éviter cette illusion, demandez un calendrier de renouvellement distinct du tableau des amortissements, intégrant maintenance, pannes et besoins futurs. Vous distinguerez ainsi le bénéfice apparent de la trésorerie réellement disponible après préparation du prochain investissement.
Le même suivi facilite la transmission. Des comptes lisibles, des contrats documentés et des équipements suivis aident à évaluer le cabinet sans réduire sa valeur au seul chiffre d’affaires. La préparation de la retraite doit aussi relier produit de cession, droits acquis, prévoyance et besoins personnels, avec les spécialistes concernés.
Comparer les honoraires et organiser le démarrage
Il n’existe pas de tarif unique pertinent pour tous les dentistes. Les honoraires dépendent notamment de la structure, du volume d’opérations, des salariés et du niveau de conseil. Comparez des lettres de mission à périmètre équivalent : un forfait limité aux déclarations ne se compare pas directement à un accompagnement comprenant paie, prévisionnel et rendez-vous de pilotage.
Demandez ce qui est inclus, facturé séparément ou soumis à devis : reprise comptable, déclarations personnelles, juridique annuel, assistance en cas de contrôle ou étude de passage en SEL. Faites préciser les conditions de révision des honoraires et de résiliation.
Pour préparer le premier rendez-vous, rassemblez vos dernières déclarations, les comptes disponibles, les échéanciers d’emprunt et de cotisations, ainsi qu’une présentation de vos projets. Le délai de démarrage dépendra de l’état du dossier et, si vous changez de cabinet, de la transmission des éléments par votre précédent interlocuteur.
Avant de signer, demandez un calendrier de reprise et la répartition écrite des tâches. Le bon accompagnement vous permet de savoir qui fait quoi, quelles échéances arrivent et quelles décisions doivent être anticipées.