Oui, une micro-entreprise peut cumuler vente et services, avec deux plafonds à surveiller
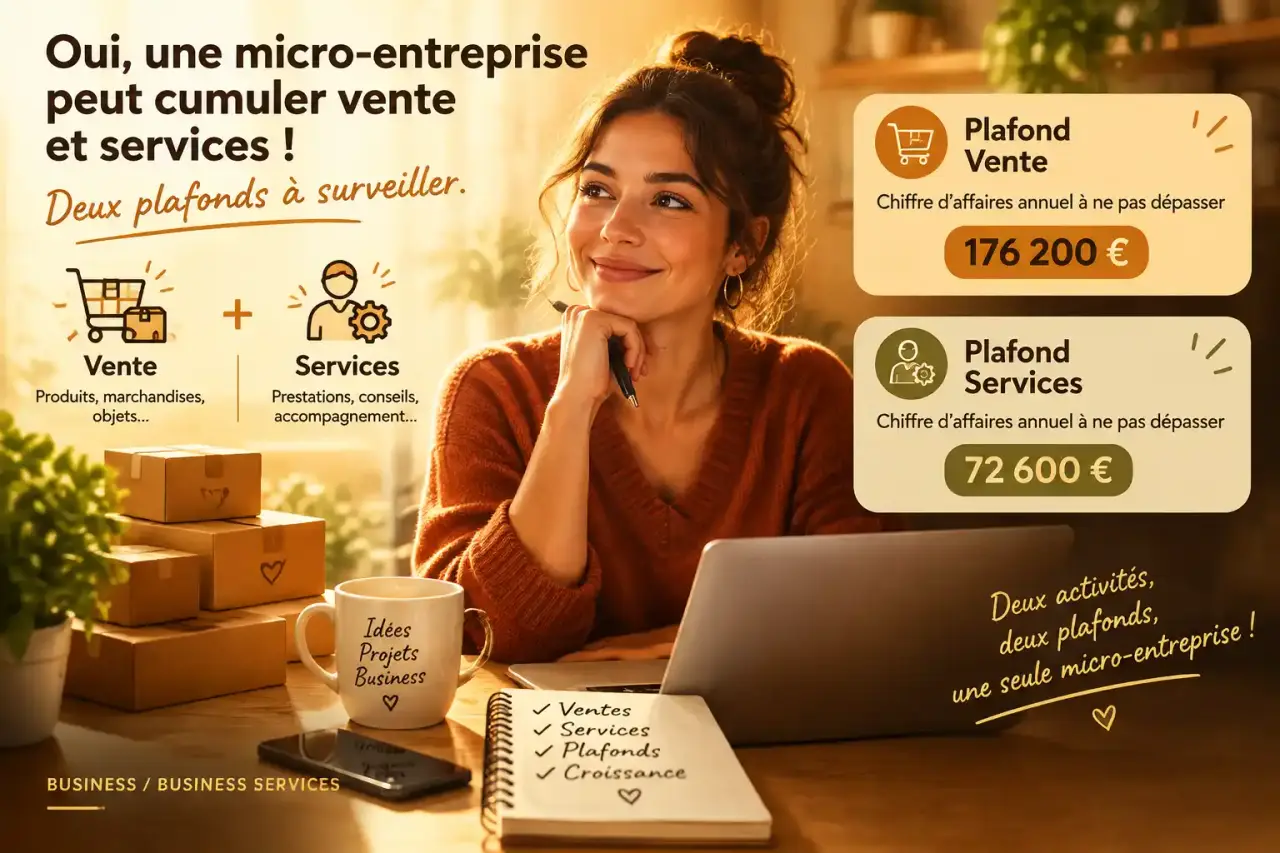
Oui, une même micro-entreprise peut exercer une prestation de service et vendre des marchandises. C’est le principe de l’activité mixte. Un plombier qui facture sa main-d’œuvre et revend un robinet, un garagiste qui répare un véhicule puis fournit une pièce, ou un consultant qui commercialise des produits liés à son expertise peuvent rester sous le statut d’auto-entrepreneur. La condition est de déclarer séparément chaque source de chiffre d’affaires.
Une seule micro-entreprise, plusieurs activités possibles
Une personne physique ne peut pas ouvrir plusieurs micro-entreprises à son nom. Elle peut en revanche regrouper plusieurs activités dans une seule structure, avec une activité principale et une ou plusieurs activités secondaires. Ces activités peuvent relever de catégories différentes, comme l’achat-revente de marchandises, l’artisanat, les prestations de services commerciales ou les activités libérales.
Dans une activité mixte, la vente correspond à la revente de biens achetés pour être revendus, ou à la fourniture de matériaux et de produits au client. La prestation de service rémunère un travail, une intervention, une expertise ou un savoir-faire. La distinction dépend donc de ce qui est réellement vendu, et non du seul intitulé inscrit sur la facture.
Activités liées ou activités réellement distinctes
Les activités sont liées lorsqu’elles participent à une même prestation finale. Un maçon qui facture la pose d’un mur et les matériaux nécessaires, ou un réparateur informatique qui vend une pièce détachée installée chez son client, exerce généralement une activité cohérente. À l’inverse, un graphiste qui ouvre en parallèle une boutique de vêtements en ligne cumule deux activités distinctes, même si elles sont exercées dans la même micro-entreprise.
Cette distinction compte pour l’immatriculation, la qualification de l’activité principale et le suivi du chiffre d’affaires. Dans tous les cas, le bon réflexe consiste à séparer les recettes de vente et celles de service dès le premier encaissement. Cette organisation facilite ensuite les déclarations sociales et le contrôle des plafonds.
Les deux plafonds de chiffre d’affaires à surveiller
Pour une micro-entreprise qui combine vente et prestation de service, le plafond global de chiffre d’affaires est de 188 700 € en 2026. La part correspondant aux prestations de services ne doit pas dépasser 77 700 €. Ces deux limites doivent être respectées simultanément lorsque l’activité de vente est prépondérante.
| Nature des recettes | Plafond à prendre en compte | Ce qu’il faut contrôler |
|---|---|---|
| Vente de marchandises et activité mixte | 188 700 € | Le total des ventes et des prestations |
| Prestations de services | 77 700 € | La seule part correspondant aux services |
Un exemple simple pour comprendre
Un garagiste encaisse 45 000 € de réparations et 30 000 € de pièces automobiles revendues, soit 75 000 € au total. Son activité reste compatible avec les deux plafonds : le total est inférieur à 188 700 € et les prestations de réparation restent sous 77 700 €. Il ne doit pas déclarer 75 000 € dans une seule catégorie : 45 000 € relèvent du service et 30 000 € de la vente.
En revanche, si ce professionnel réalise 80 000 € de main-d’œuvre et 20 000 € de pièces, son chiffre d’affaires global reste inférieur à 188 700 €, mais sa part de services dépasse 77 700 €. Se fier uniquement au total est donc une erreur fréquente.
Le plafond ne se vérifie pas sur une facture isolée
Les seuils s’apprécient sur le chiffre d’affaires encaissé au cours de l’année, et non sur le montant d’un devis ou d’une facture particulière. Il est prudent de suivre chaque activité mois par mois. Un tableau de bord avec trois colonnes, vente, service et total, suffit souvent à repérer une trajectoire de dépassement et à préparer un éventuel changement de régime si l’activité se développe durablement.
Déclarer le bon chiffre d’affaires et appliquer le bon taux
Les cotisations sociales sont calculées séparément selon la nature de chaque encaissement. La vente de marchandises et les prestations de services n’obéissent pas au même taux. Une ventilation exacte évite de déclarer une recette dans la mauvaise catégorie et de calculer les cotisations sur une base inadaptée.
| Type d’activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises, BIC | 12,3 % |
| Prestations de services commerciales ou artisanales, BIC | 21,2 % |
| Autres prestations de services, BNC | 25,6 % |
| Profession libérale relevant de la CIPAV | 23,2 % |
Le terme BIC désigne notamment les bénéfices industriels et commerciaux. Le BNC concerne les bénéfices non commerciaux, souvent associés à certaines professions libérales. La catégorie dépend de l’activité déclarée, et non de la préférence de l’entrepreneur. En cas de doute, il vaut mieux qualifier précisément l’activité avant l’immatriculation ou lors de son ajout.
Sur une facture de rénovation, distinguer les fournitures, la pose, le déplacement et la main-d’œuvre permet de déclarer chaque recette dans la bonne catégorie. Cette séparation aide aussi à connaître la marge réelle. Sans elle, une activité qui semble rentable peut cacher une revente peu margée ou un temps de travail sous-facturé.
Déclarer une activité mixte sans se tromper
La création, l’ajout ou la modification d’activité s’effectue auprès du guichet unique de l’INPI. Lors de la formalité, décrivez les activités de façon concrète. Par exemple, « réparation de cycles avec vente de pièces et accessoires » est plus utile qu’un intitulé vague comme « commerce et services ».
Choisir l’activité principale
L’activité principale est celle qui devrait générer la part la plus importante du chiffre d’affaires ou mobiliser l’essentiel de l’activité économique. Elle peut évoluer avec le temps. Pour un plombier qui vend principalement des équipements dans une boutique mais intervient ponctuellement chez ses clients, la vente peut devenir l’activité principale. Pour un artisan qui fournit des matériaux dans le cadre de ses chantiers, la prestation artisanale restera souvent centrale.
Selon la nature de l’activité, la formalité peut entraîner une inscription auprès du registre adapté, notamment auprès de la Chambre de commerce et d’industrie ou de la Chambre de métiers et de l’artisanat. Certaines activités artisanales sont réglementées. L’expérience, les diplômes, l’assurance ou les qualifications professionnelles peuvent alors devoir être justifiés.
Tenir des documents séparés
Une comptabilité lourde n’est pas imposée en micro-entreprise, mais la séparation des recettes est indispensable. Conservez un livre des recettes détaillé, un registre des achats lorsque vous faites de l’achat-revente, les factures fournisseurs et les justificatifs des encaissements. Sur chaque facture, distinguez clairement les marchandises, la main-d’œuvre et les éventuels frais refacturés.
Les erreurs qui fragilisent le statut
La première erreur consiste à déclarer tout le chiffre d’affaires en « vente » pour bénéficier du taux le plus bas alors qu’une partie rémunère une prestation. L’inverse pose aussi problème. La deuxième erreur est d’oublier d’ajouter une nouvelle activité à la formalité de l’entreprise. Une boutique en ligne lancée en complément d’un service de conseil doit être déclarée, même si ses ventes restent modestes.
Il faut aussi surveiller la TVA, qui obéit à ses propres règles et seuils de franchise. Rester sous les plafonds de la micro-entreprise ne signifie pas automatiquement rester exonéré de TVA. Lorsque l’activité se développe, vérifiez régulièrement le chiffre d’affaires, les seuils applicables et la catégorie déclarée pour limiter les mauvaises surprises.
Un dépassement de plafond ne fait pas disparaître instantanément l’entreprise, mais il peut entraîner une sortie du régime micro selon les règles applicables et la durée du dépassement. L’enjeu est donc d’anticiper : ajuster ses prix, préparer une comptabilité plus complète et envisager le régime de l’entreprise individuelle classique si l’activité mixte prend de l’ampleur.