Logiciel de facturation obligatoire : distinguez la caisse de l’e-facture et retenez les échéances 2026-2027
 Logiciel de facturation obligatoire : distinguez la caisse de l’e-facture et retenez les échéances 2026-2027
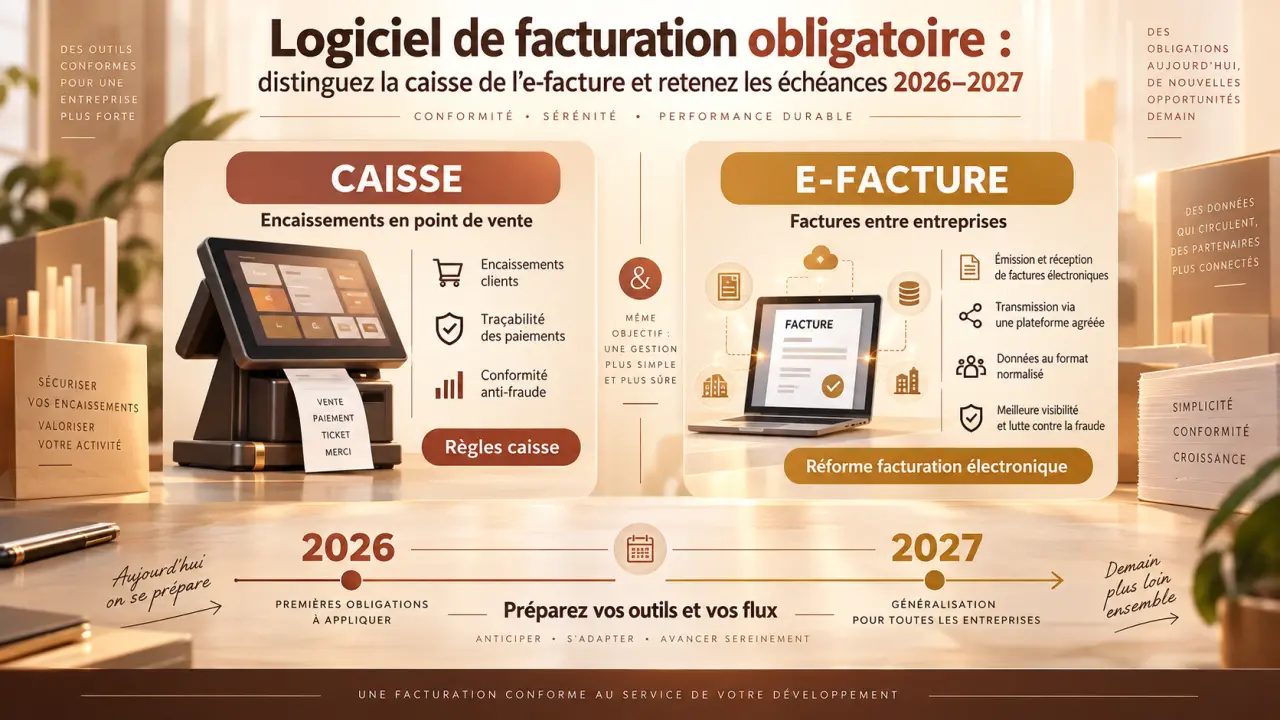
L’obligation de logiciel de facturation ne signifie pas que chaque entreprise doit acheter dès aujourd’hui un logiciel certifié NF525. Cette certification concerne surtout les logiciels de caisse qui enregistrent les règlements de particuliers. La facturation électronique va, elle, s’imposer progressivement aux entreprises assujetties à la TVA : réception des factures électroniques dès le 1er septembre 2026, puis émission selon la taille de l’entreprise. La première étape consiste donc à identifier l’obligation qui correspond réellement à votre activité.
Deux obligations différentes : caisse certifiée et facturation électronique
La confusion est fréquente, car les deux dispositifs parlent de factures, de TVA et de dématérialisation. Pourtant, ils ne concernent ni les mêmes outils ni les mêmes situations. Un artisan qui encaisse des clients particuliers et une société de conseil qui facture uniquement des entreprises n’ont pas les mêmes priorités de conformité.
Testez vos connaissances sur la facturation électronique
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les corrections.
| Situation | Obligation principale | Outil ou exigence |
|---|---|---|
| Encaissements de particuliers soumis à la TVA | Sécuriser les données d’encaissement | Logiciel ou système de caisse conforme, avec certification NF525 ou attestation de conformité de l’éditeur |
| Factures entre entreprises établies en France et assujetties à la TVA | Émettre et recevoir des factures électroniques | Solution compatible avec une plateforme agréée et les formats structurés |
| Ventes à des particuliers ou opérations internationales | Transmettre certaines données à l’administration | E-reporting via une solution compatible |
Le logiciel de caisse : une obligation déjà applicable
Depuis le 1er janvier 2018, un assujetti à la TVA qui utilise un logiciel ou un système de caisse pour enregistrer les paiements de clients particuliers doit pouvoir démontrer que les données sont inaltérables, sécurisées, conservées et archivées. La norme NF525 est la référence la plus connue. Une attestation individuelle délivrée par l’éditeur peut également être admise selon le logiciel concerné.
Cette règle ne transforme pas un simple fichier de devis ou de factures en logiciel de caisse. Elle concerne l’encaissement, qu’il soit réalisé en espèces, par carte bancaire ou par un autre moyen de paiement enregistré dans un système de caisse. Un professionnel qui n’encaisse pas de particuliers par ce biais n’est pas concerné par la NF525 pour cette seule raison.
La facture électronique ne se résume pas à un PDF envoyé par e-mail
À compter de la réforme, une facture électronique devra circuler sous une forme structurée permettant son traitement automatique. Les formats prévus comprennent Factur-X, UBL et CII. Le PDF lisible par un humain peut faire partie du document, mais il ne suffit pas, à lui seul, à répondre à l’exigence de facture électronique structurée.
Le point souvent oublié est le canal de circulation de la facture. Une entreprise peut produire une facture exacte dans son logiciel, mais rester bloquée si elle ne peut pas l’adresser, la recevoir et suivre son statut par le bon canal numérique. Le choix d’une plateforme agréée et l’organisation des annuaires clients comptent donc autant que la présentation de la facture. Ils conditionnent le routage, les éventuels rejets, la traçabilité des dépôts et la récupération des factures fournisseurs.
Le calendrier à retenir pour votre entreprise
La réforme distingue l’obligation de réception, commune à toutes les entreprises concernées, et l’obligation d’émission, déployée en deux temps. La taille de l’entreprise détermine la date à laquelle elle devra émettre ses factures électroniques, pas sa capacité à les recevoir.
| Date | Entreprises concernées | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises concernées | Réception des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émission des factures électroniques et e-reporting selon les opérations |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émission des factures électroniques et e-reporting selon les opérations |
Concrètement, une petite entreprise n’a pas à attendre 2027 pour se préoccuper du sujet. Elle devra pouvoir recevoir des factures électroniques dès septembre 2026. Préparer ses coordonnées, son circuit de validation fournisseur et sa solution de réception avant cette date évite une migration précipitée. Il faut aussi vérifier que la solution choisie pourra gérer l’émission à partir du 1er septembre 2027.
Qui est concerné selon son statut et son activité ?
TPE, PME, indépendants et professions libérales
La réforme vise les entreprises établies en France et assujetties à la TVA pour leurs échanges domestiques entre professionnels. Elle concerne donc les TPE, PME, freelances, artisans et professions libérales dès lors qu’ils réalisent des opérations entrant dans son champ. Une activité de service sans caisse, par exemple celle d’un consultant qui facture d’autres sociétés, n’est pas dispensée pour autant. Elle n’a peut-être pas besoin de NF525, mais elle devra se préparer à la facture électronique selon le calendrier applicable.
Le type de clientèle compte aussi. Une entreprise qui vend à des professionnels n’a pas les mêmes obligations qu’une entreprise qui vend principalement à des particuliers. L’absence de caisse ne suffit pas à exclure une entreprise de la réforme, pas plus que l’utilisation d’un logiciel de facturation simple ne garantit sa compatibilité future avec les formats et les canaux requis.
Le cas particulier de l’auto-entrepreneur
Un auto-entrepreneur en franchise en base de TVA peut penser qu’il est totalement hors du dispositif parce qu’il ne facture pas de TVA. Pourtant, l’assujettissement à la TVA et le fait d’être redevable de la TVA sont deux notions distinctes. Sa situation dépend notamment de ses clients, de la nature de ses opérations et de son régime. Il doit donc vérifier son périmètre avant de conclure qu’aucune action n’est nécessaire.
Les ventes à des particuliers et certaines opérations internationales ne relèvent pas toujours de l’e-invoicing entre entreprises françaises, mais peuvent relever de l’e-reporting. À l’inverse, une facture émise vers une société française assujettie à la TVA appelle une attention particulière. Les entreprises de Guadeloupe, de Martinique et de La Réunion sont concernées par la réforme ; la Guyane et Mayotte suivent un cadre distinct.
Conformité : contrôles, conservation et risques à ne pas sous-estimer
Un logiciel de facturation aide à limiter les erreurs de numérotation, de TVA, d’échéance ou de mentions obligatoires, mais il ne remplace pas les procédures internes. Les factures électroniques doivent être conservées sous forme informatique pendant 6 ans. Il faut aussi préserver une piste d’audit fiable : pouvoir relier une facture à la vente, à la livraison ou à la prestation réalisée, puis au règlement.
Pour l’obligation de caisse, l’administration peut demander le certificat ou l’attestation de conformité. En cas de contrôle, l’entreprise dispose de 60 jours pour se mettre en conformité, puis de 30 jours supplémentaires pour fournir les attestations requises. En l’absence de régularisation, l’amende peut atteindre 7 500 € par logiciel ou système concerné. L’usage d’une fausse attestation expose à des sanctions allant jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende.
Ces sanctions ne s’appliquent pas automatiquement à toute facture électronique manquante. Elles se rapportent au régime du logiciel de caisse et à ses justificatifs. La bonne approche consiste à traiter séparément la conformité de la caisse et la préparation à la réforme de facturation électronique. Les documents de conformité doivent être conservés et facilement accessibles en cas de demande.
Choisir une solution sans acheter plus que nécessaire
Un logiciel gratuit peut convenir à une activité simple, à condition qu’il produise des factures complètes, conserve l’historique et évolue avec les exigences de la réforme. Le prix ne suffit pas à déterminer la conformité. À l’inverse, une solution qui ne prévoit aucune compatibilité avec la facturation électronique peut entraîner une double migration à court terme.
Les critères à vérifier avant de s’équiper
- Votre usage réel : devis, acomptes, abonnements, factures d’avancement, relances et gestion de plusieurs taux de TVA.
- Les encaissements : si vous utilisez une caisse pour des particuliers, demandez le certificat NF525 ou l’attestation de conformité appropriée.
- La compatibilité e-facture : prise en charge de Factur-X, UBL ou CII, connexion à une plateforme agréée et gestion de l’e-reporting.
- La réception : intégration des factures fournisseurs, circuit de validation et archivage consultable.
- La réversibilité : export des factures, des clients, des écritures et des pièces jointes si vous changez de prestataire.
Avant de signer, demandez à l’éditeur une réponse écrite sur la couverture de vos besoins : conformité de caisse le cas échéant, calendrier de connexion à une plateforme agréée, formats gérés et modalités d’archivage. Une démonstration utile doit montrer le parcours complet, de la création de la facture à son dépôt, à son statut de réception et à son export comptable.