Facture d’acompte : la TVA devient exigible dès l’encaissement
Une facture d’acompte formalise le versement d’une partie du prix avant la livraison d’un bien ou la fin d’une prestation. Elle relie le devis, l’encaissement, la TVA et la facture de solde, tout en laissant une trace comptable claire de l’opération.
La facture d’acompte matérialise un engagement, pas une simple demande de paiement
Une facture d’acompte est émise lorsqu’un client verse une partie du prix avant l’exécution complète de la prestation ou la livraison du bien. Elle identifie l’opération concernée, le montant versé et la TVA applicable. Il s’agit d’une pièce comptable à part entière : un devis ou un bon de commande ne la remplace pas.
Calculateur d'acompte
Détail de la facture
Note : Ce calcul correspond au cas standard soumis à TVA. Les opérations exonérées, intracommunautaires ou soumises à des règles particulières doivent être vérifiées séparément.
L’acompte traduit en principe un engagement ferme des deux parties. Le vendeur réserve ses ressources, commande éventuellement des matières ou planifie une intervention. Le client confirme son intention d’acheter. Ce mécanisme convient notamment aux prestations sur mesure, aux travaux, à l’événementiel, aux commandes importantes et aux missions longues.
| Notion | Effet principal | Document à prévoir |
|---|---|---|
| Acompte | Engagement réciproque sur la commande | Facture d’acompte, puis facture de solde |
| Arrhes | Possibilité de renoncer selon les conditions prévues | Écrit contractuel précisant leur nature |
| Avance | Paiement anticipé, sans qualifier à lui seul l’engagement | Document explicitant l’opération |
| Facture de solde | Clôture la vente ou la prestation | Facture finale déduisant les acomptes reçus |
À quel moment l’émettre et quelles informations y inscrire ?
Entre professionnels, la facturation est obligatoire. Lorsqu’un acompte est encaissé avant la livraison ou la fin de la prestation, la facture d’acompte justifie le paiement et permet de traiter correctement la TVA. Dans une relation avec un particulier, elle reste utile dès qu’un paiement anticipé est demandé et qu’une trace précise de la commande doit être conservée.
Une numérotation autonome, continue et traçable
La facture d’acompte doit porter un numéro unique, intégré à une numérotation chronologique continue. Elle ne reprend pas le numéro du devis et ne doit pas être supprimée si la commande évolue. Une correction passe par un document rectificatif ou un avoir, selon la situation. La référence au devis accepté, au bon de commande ou au contrat facilite le rapprochement entre les documents.
Les mentions à vérifier avant l’envoi
Le document doit être intitulé clairement « facture d’acompte ». Il reprend les informations habituelles d’une facture, adaptées au versement partiel :
- la date d’émission et le numéro de facture ;
- l’identité complète du vendeur et du client, avec leurs informations d’identification utiles ;
- la désignation suffisamment précise du bien ou de la prestation à venir ;
- la référence au devis ou à la commande initiale ;
- le montant de l’acompte hors taxes, le taux de TVA, le montant de TVA et le total TTC ;
- la date ou les conditions de règlement ;
- les conditions de pénalités de retard et l’indemnité forfaitaire pour frais de recouvrement dans les relations B2B ;
- la mention d’exonération pertinente, par exemple TVA non applicable, article 293 B du CGI pour une entreprise en franchise en base.
La facture d’acompte assure la continuité entre le devis et la réalisation de la vente ou de la prestation. Pour éviter les écarts, le montant encaissé, la référence de commande et le taux de TVA doivent rester cohérents sur tous les documents. Un identifiant de dossier commun simplifie les rapprochements bancaires, les échanges avec le client et la déduction sur la facture finale.
TVA et comptabilité : traiter l’encaissement sans attendre le solde
La TVA sur acompte est le principal point de vigilance. Depuis le 1er janvier 2023, pour les opérations soumises à TVA, la taxe devient en principe exigible dès l’encaissement de l’acompte, y compris pour les livraisons de biens. Il faut donc appliquer le taux correspondant à l’opération facturée, notamment 20 %, 10 % ou 5,5 % lorsque les conditions du taux réduit sont réunies.
TVA : règles de facturation des ventes à distance intracommunautaires — Cette référence officielle du BOFiP précise les obligations de facturation, notamment pour les ventes à distance intracommunautaires et les factures d’acompte.
Cette règle ne signifie pas que l’entreprise doit constater immédiatement tout le chiffre d’affaires. Tant que la prestation ou la livraison n’est pas achevée, l’acompte représente d’abord une dette envers le client. Les opérations exonérées, les livraisons intracommunautaires et la TVA sur la marge peuvent relever de règles particulières et doivent faire l’objet d’une vérification spécifique.
Les comptes généralement mobilisés
Chez le vendeur, l’encaissement d’un acompte est couramment enregistré au débit du compte 512 Banque, avec une contrepartie au crédit du compte 4191 Clients – Avances et acomptes reçus. La TVA collectée est comptabilisée dans un compte de la famille 4457. Chez l’acheteur, le versement peut transiter par le compte 4091 Fournisseurs – Avances et acomptes versés, avec le compte 512 au crédit et, lorsque les conditions sont remplies, la TVA déductible dans la famille 4456.
Les intitulés et les écritures exactes peuvent varier selon le plan comptable utilisé et la nature de l’opération. L’acompte ne doit toutefois pas être enregistré dans un compte de produit ou de charge définitif avant la facture finale. Un logiciel de facturation relié à la comptabilité aide à conserver le lien entre le règlement, la TVA exigible et le montant restant à facturer.
Établir la facture de solde sans facturer deux fois le client
La facture finale doit présenter le prix total de la commande, puis déduire distinctement les acomptes déjà facturés. Cette présentation permet au client de vérifier le montant global, la TVA totale et la somme qu’il lui reste réellement à payer. Chaque acompte doit apparaître de manière identifiable, sans modifier les factures déjà émises.
Exemple chiffré de bout en bout
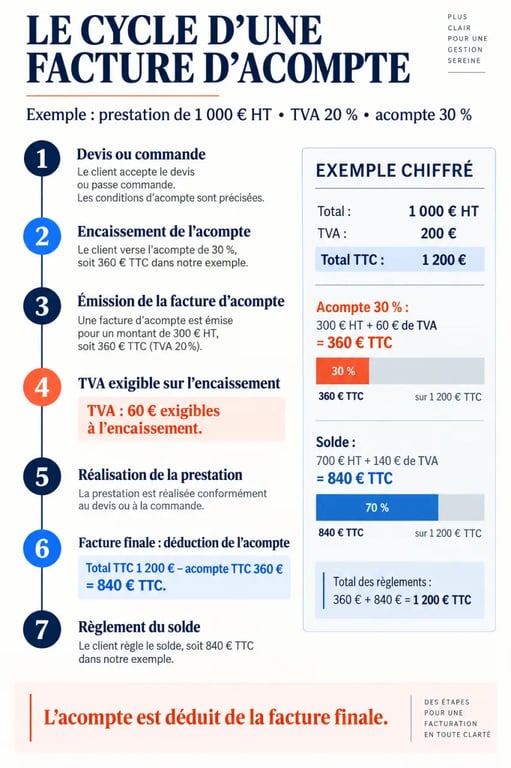
Supposons une prestation facturée 1 000 € HT, soumise à 20 % de TVA. Un acompte de 30 % est demandé. La facture d’acompte indique alors 300 € HT, 60 € de TVA et 360 € TTC à régler. Une fois l’acompte encaissé, la TVA de 60 € doit être suivie dans la comptabilité.
À l’achèvement de la prestation, la facture de solde affiche 1 000 € HT et 200 € de TVA, soit 1 200 € TTC. Elle mentionne ensuite l’acompte déjà réglé : moins 300 € HT et moins 60 € de TVA, soit moins 360 € TTC. Le client doit donc payer 840 € TTC. La facture finale solde également le compte 4191 du vendeur et permet de constater le chiffre d’affaires définitif.
- Émettre la facture d’acompte avec son numéro propre.
- Enregistrer et rapprocher le règlement réellement encaissé.
- Traiter la TVA correspondant à cet encaissement.
- Émettre la facture finale à la livraison ou à la fin de la prestation.
- Déduire chaque acompte TTC de manière visible, sans modifier les factures antérieures.
Éviter les erreurs qui créent un risque fiscal ou un litige
Les erreurs les plus fréquentes sont faciles à identifier : appeler le document « devis », oublier le taux de TVA, utiliser une numérotation désordonnée, ne pas référencer la commande ou omettre l’acompte sur la facture finale. Ces lacunes compliquent aussi les relances, car le client ne sait plus si le montant demandé correspond au solde ou à une nouvelle échéance.
Une mention manquante ou erronée peut entraîner une amende de 15 € par mention, dans la limite de 25 % du montant de la facture. Au-delà du risque de sanction, une facture imprécise fragilise la preuve de l’accord commercial et le suivi de TVA. Il est donc utile de contrôler systématiquement l’identité des parties, les montants HT et TTC, le taux appliqué, le numéro et le lien avec le devis.
Enfin, les factures d’acompte, les factures finales, les devis signés et les preuves d’encaissement doivent être conservés pendant 10 ans. Cet archivage permet de reconstituer le cycle complet de l’opération en cas de contrôle, de demande du client ou de reprise comptable. Une facture d’acompte conforme s’inscrit dans un dossier cohérent, du premier versement jusqu’au dernier euro réglé.