Exemple de facture peinture : séparez clairement main-d’œuvre, fournitures et TVA
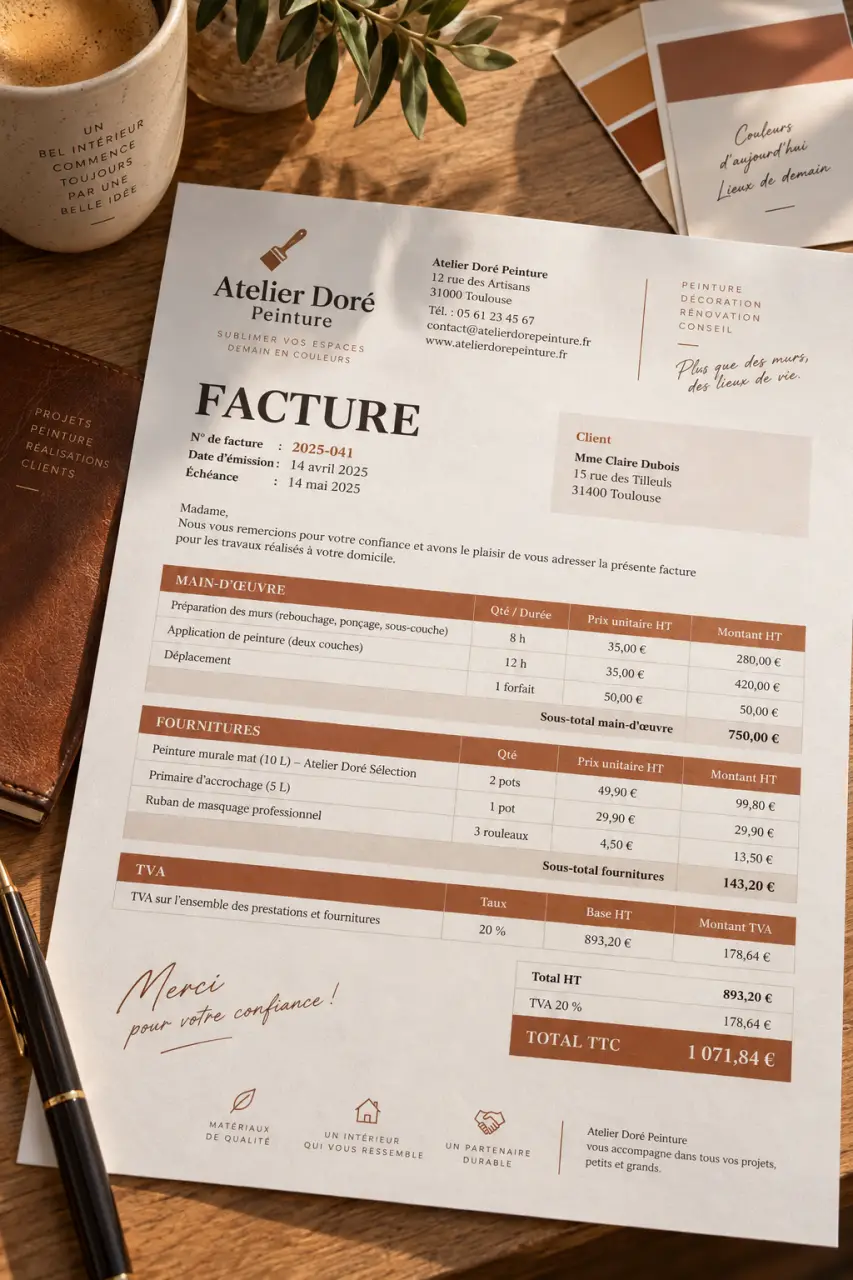
Un exemple de facture peinture doit permettre au client de comprendre immédiatement ce qu’il paie : les travaux réalisés, le temps de main-d’œuvre, les fournitures, la TVA éventuelle et la date de règlement. Le modèle ci-dessous convient à un artisan peintre. Une facture d’artiste-peintre répond à une logique différente, présentée plus loin.
Un exemple de facture peinture prêt à adapter
La facture doit identifier clairement le professionnel, le client et l’opération facturée. Pour un chantier, la présentation la plus lisible consiste à séparer la préparation des supports, l’application de la peinture, les protections et les matériaux. Chaque ligne précise une quantité, un prix unitaire et un montant hors taxes.
Calculateur de facture de peinture
| Désignation | Qté | Prix HT (€) | Total |
|---|
Total HT : 0.00 €
TVA : 0.00 €
Total TTC : 0.00 €
Solde à payer : 0.00 €
| Élément de la facture | Exemple à renseigner |
|---|---|
| Prestataire | Entreprise Peinture Martin, adresse, SIREN ou SIRET, code APE et coordonnées |
| Client | Nom ou raison sociale, adresse de facturation et adresse du chantier si elle est différente |
| Facture | N° 2026-018, émise le 15 mars, échéance au 15 avril |
| Préparation des murs | Rebouchage, ponçage et protection des sols, forfait de 180,00 € HT |
| Main-d’œuvre | Application de deux couches de peinture, 24 h × 35,00 €, soit 840,00 € HT |
| Fournitures | Peinture, sous-couche, enduits et ruban de masquage, 1 lot de 260,00 € HT |
| Total HT | 1 280,00 € |
| TVA | Taux applicable et montant de TVA |
| Total TTC | Total HT augmenté de la TVA |
Les montants de cet exemple sont indicatifs et ne correspondent pas à un tarif à reproduire. Le prix d’un chantier dépend notamment de la surface, de l’état du support, de la hauteur, des protections nécessaires, du type de peinture et de l’accessibilité. À titre de repère, les travaux de peinture peuvent se situer entre 15 et 40 euros par m². Le tarif horaire d’un peintre professionnel peut, lui, aller de 20 à 45 euros de l’heure.
Présenter un chantier de manière nette et défendable
Séparer la prestation des matériaux
Regrouper tous les postes sous une formule vague comme « travaux de peinture » rend la facture difficile à contrôler, pour le client comme pour la comptabilité. Distinguez au minimum la préparation, la main-d’œuvre et les fournitures. Lorsque les matériaux ont été choisis avec le client, indiquez leur nature : peinture lessivable, sous-couche, enduit, primaire ou revêtement particulier.
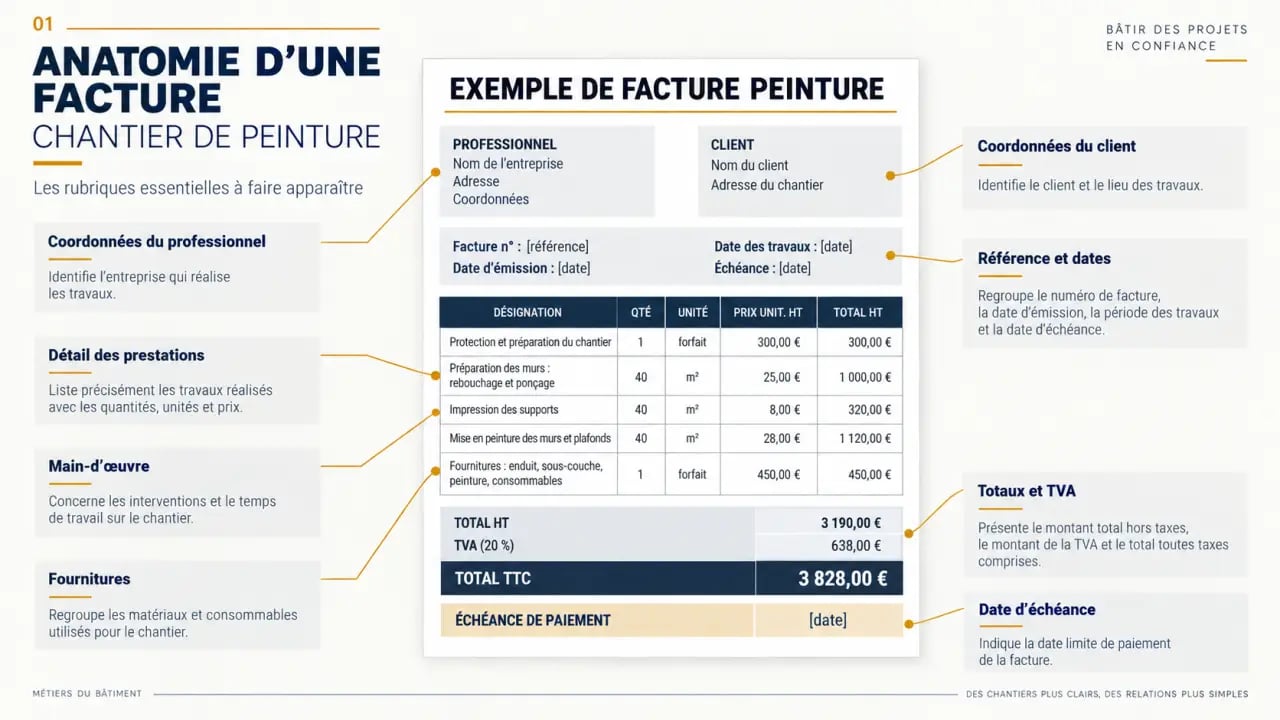
Cette précision facilite aussi l’ajout d’une ligne distincte lorsqu’un matériau imprévu a été accepté pendant le chantier. Le client voit alors ce qui relève du travail réalisé et ce qui correspond aux produits utilisés. La facture devient plus facile à rapprocher du devis et du résultat obtenu.
Relier la facture au devis et aux travaux réellement exécutés
Reprenez la désignation du devis accepté, puis adaptez-la aux quantités réellement réalisées. En cas de supplément, ne l’intégrez pas discrètement à une ligne globale : indiquez la prestation ajoutée, son prix et, idéalement, la validation obtenue. Pour un acompte déjà versé, faites apparaître le montant déduit du total à payer.
Une facture finale détaillée sert de preuve des travaux réalisés si une retouche, une contestation ou une relance devient nécessaire. Décrivez la préparation du support et les zones concernées. Cette méthode évite les malentendus sur les finitions, les reprises et le périmètre exact de l’intervention.
Les mentions à vérifier avant l’envoi
Une facture de peintre doit suivre une numérotation unique et continue. Ne modifiez pas une facture déjà émise comme s’il s’agissait d’un devis. En cas d’erreur ou d’annulation, l’émission d’un avoir permet de conserver une trace cohérente des opérations.
Vérifiez les mentions obligatoires à inscrire sur vos factures — Cette fiche officielle détaille les mentions à faire figurer sur une facture selon le type de client, le statut de l’entreprise et les règles de TVA.
- La date d’émission et le numéro de facture.
- Les coordonnées complètes du prestataire, son numéro SIREN ou SIRET et, selon le cas, son code APE.
- Les coordonnées du client, avec sa raison sociale lorsqu’il s’agit d’un professionnel.
- La date de réalisation de la prestation lorsqu’elle diffère de la date de facture.
- La désignation précise, la quantité, le prix unitaire HT et le montant HT de chaque ligne.
- Le total HT, le taux de TVA applicable, le montant de TVA et le total TTC.
- La date d’échéance, le moyen de paiement accepté et les conditions de règlement.
- Les pénalités de retard et l’indemnité forfaitaire de recouvrement lorsqu’elles sont applicables.
Avant l’envoi, contrôlez la cohérence entre le devis, les lignes de facture et le total. Une adresse de chantier peut compléter l’adresse de facturation. Elle est particulièrement utile pour un syndic, une entreprise ou un propriétaire qui gère plusieurs biens.
TVA, franchise en base et paiement : choisir la bonne présentation
Si votre entreprise est assujettie à la TVA, faites figurer le taux utilisé, la base HT, le montant correspondant et le total TTC. Si vous bénéficiez de la franchise en base de TVA, vous ne facturez pas cette taxe. Vous devez alors inscrire la mention « TVA non applicable, article 293 B du CGI ».
Dans cette situation, n’affichez pas de montant de TVA ni de total TTC calculé avec une taxe inexistante. Le document doit rester cohérent avec votre régime : le montant à régler correspond au total facturé sans TVA.
La date d’échéance fixe le moment où le règlement est attendu et facilite une relance factuelle. Vous pouvez préciser le moyen de paiement accepté, par exemple le virement, le chèque, la carte ou le prélèvement SEPA, selon votre organisation.
Un logiciel de facturation ou un générateur de factures aide à automatiser les calculs, à suivre la numérotation et à repérer les factures encore impayées. Cette solution devient utile lorsque vous éditez plusieurs factures par mois ou que vous gérez des acomptes et des situations de travaux.
Ne pas confondre facture d’artisan peintre et facture d’artiste-peintre
L’artisan peintre facture une prestation de bâtiment : préparation, pose, peinture, matériaux et temps de travail. L’artiste-peintre facture la vente d’une œuvre originale ou une prestation artistique. Le document reste une facture, mais sa désignation doit préciser l’œuvre vendue ou la prestation réalisée.
Pour une œuvre, indiquez par exemple le titre, la technique, les dimensions, le caractère original ou le tirage, ainsi que la date de cession lorsqu’elle est nécessaire. Un modèle de chantier ne doit donc pas être utilisé tel quel pour une vente d’œuvre.
Selon sa situation sociale et celle de l’acheteur, l’artiste peut aussi être concerné par des mentions liées au précompte des cotisations sociales ou à la contribution diffuseur. Un client professionnel agissant comme diffuseur peut être concerné par une contribution de 1,1 % du montant total HT.
Le précompte couvre notamment des cotisations de sécurité sociale, de vieillesse plafonnée, de CSG, de CRDS et de contribution à la formation professionnelle. Une dispense de précompte peut modifier la présentation de la facture. Ces éléments doivent être vérifiés selon le statut de l’artiste et la nature de la vente.
Word, Excel ou PDF : quel modèle utiliser ?
Un modèle Word permet de personnaliser rapidement la mise en page et de rédiger des descriptions détaillées. Excel convient mieux lorsque vous souhaitez automatiser les totaux HT, la TVA, les acomptes et les soldes. Le PDF est adapté à l’envoi d’un document figé au client, mais il est moins pratique pour les modifications.
La méthode la plus sûre consiste à conserver le modèle de travail dans Word ou Excel, puis à exporter la facture validée en PDF. Vous gardez ainsi une version modifiable pour les prochaines factures et un document final qui ne risque pas d’être changé après son envoi.
Quel que soit le format choisi, créez deux trames distinctes si vous exercez une activité artisanale et une activité artistique. La première doit prévoir la main-d’œuvre, les fournitures et la préparation des supports. La seconde doit être adaptée aux œuvres et aux prestations artistiques.
Cette séparation limite les oublis de mentions et accélère la création de chaque document. Elle permet aussi de présenter les montants, la TVA, le précompte ou la contribution diffuseur selon la situation concernée.