Exemple de facture de prestation de service : les 4 zones à vérifier avant l’envoi
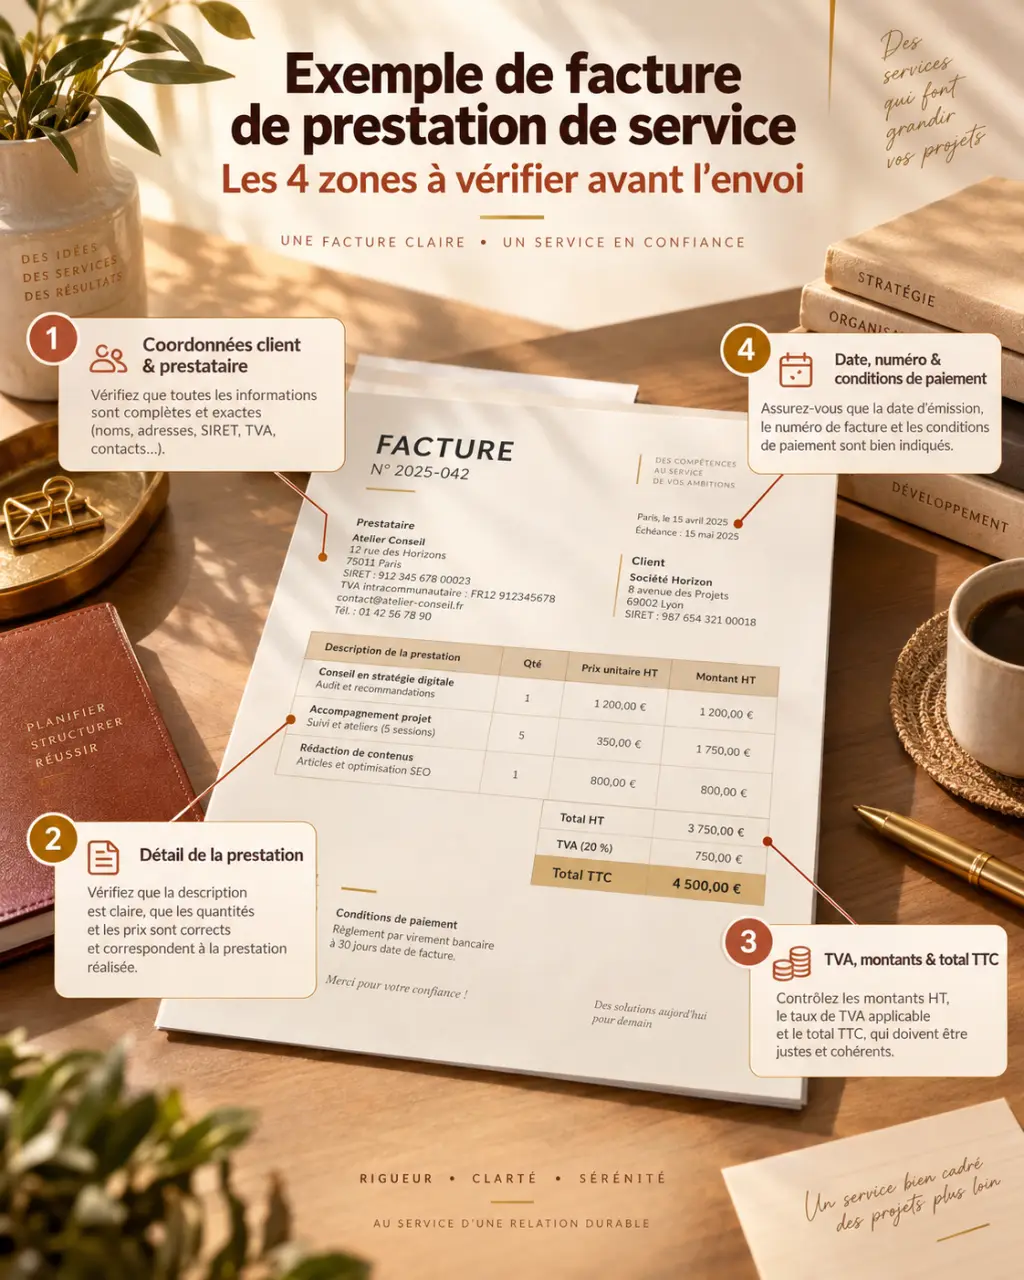
Un exemple de facture de prestation de service aide à créer un document clair, réutilisable et adapté à votre activité. Conseil, graphisme, formation, dépannage ou travaux, la méthode reste la même : identifier les parties, décrire le service, calculer les montants et préciser le règlement.
Un exemple rempli pour visualiser la bonne structure
Cette trame peut être reproduite dans un modèle Word, Excel, un facturier ou un logiciel de facturation. Remplacez les informations entre crochets par vos propres données.
| Zone de la facture | Exemple à renseigner |
|---|---|
| Prestataire | [Nom ou raison sociale], [adresse], SIRET [numéro], [forme juridique si nécessaire] |
| Client | [Nom du client ou société], [adresse de facturation] |
| Références | Facture n° 2026-001, émise le [date], prestation réalisée le [date ou période] |
| Prestation | Conseil stratégique : 8 heures à 75 € HT, soit 600 € HT |
| TVA et total | TVA 20 % : 120 € ; total TTC : 720 € |
| Paiement | Règlement par virement avant le [date d’échéance] |
Le document doit porter clairement le titre « Facture ». Évitez les termes ambigus comme « note », « reçu » ou « demande de paiement » lorsque le document sert à constater une prestation et à réclamer son règlement. Une facture est à la fois une pièce commerciale, comptable et fiscale. Elle doit donc rester lisible pour le client comme pour votre comptabilité.
Décrire le service plutôt que le résumer vaguement
La simple mention « prestation de service » ne suffit pas. Indiquez ce qui a été réalisé, par exemple : « création de trois visuels pour réseau social », « audit SEO de 12 pages », « intervention de plomberie du 4 juin » ou « animation d’une formation de 7 heures ». Ajoutez la quantité pertinente, comme le nombre d’heures, de jours, d’unités, de séances ou le forfait, puis faites apparaître le prix unitaire HT ou le prix forfaitaire.
Cette précision limite les discussions après l’envoi. Une facture reliée à un devis accepté, à un bon de commande ou à un contrat est plus facile à vérifier. Vous pouvez ajouter une référence telle que « selon devis DEV-2026-014 accepté le [date] » lorsque cette information correspond à votre dossier commercial.
Les 4 zones à contrôler avant d’émettre la facture
1. L’identité du prestataire et du client
Votre facture doit permettre de vous identifier sans hésitation. Indiquez le nom ou la dénomination sociale, l’adresse, le numéro SIRET et, selon votre situation, les informations d’immatriculation pertinentes. Un entrepreneur individuel peut faire figurer son nom, son adresse professionnelle et son SIRET. Une société indique sa dénomination, son siège social et sa forme juridique. Pour un artisan ou un commerçant, les mentions liées au répertoire ou au registre concerné peuvent également s’appliquer.
Le client doit lui aussi être identifié avec soin. Pour une entreprise, indiquez sa dénomination et son adresse de facturation. Pour un particulier, renseignez son nom et son adresse. Vérifiez surtout que le document est adressé à la bonne entité. Une prestation réalisée pour une filiale, un service ou un établissement distinct peut être bloquée en comptabilité si la facture est envoyée au mauvais destinataire.
2. Les dates et le numéro de facture
Chaque facture comporte une date d’émission, un numéro unique et une date de réalisation de la prestation lorsqu’elle diffère. La numérotation doit suivre un ordre chronologique continu. Vous pouvez utiliser une suite simple, comme 1, 2, 3, ou un préfixe annuel, comme 2026-001 et 2026-002. L’essentiel est d’éviter les doublons et les ruptures inexpliquées.
Une séquence claire facilite le rapprochement avec le devis, le paiement bancaire, la déclaration de TVA et l’archivage. Un numéro manquant peut sembler anodin, mais il complique la vérification de l’historique. Créez donc une suite dès la première facture et conservez-la, même si votre activité est irrégulière. Vous éviterez ainsi de reconstituer vos documents plusieurs mois plus tard.
3. Le prix, la TVA et les totaux
Présentez séparément le montant total HT, le taux de TVA applicable, le montant de TVA et le total TTC. Si plusieurs taux s’appliquent, détaillez les lignes ou les sous-totaux pour rendre le calcul compréhensible. Les frais de déplacement, débours ou dépenses refacturées doivent aussi être distingués de la rémunération de la prestation lorsque leur traitement est différent.
Si vous bénéficiez de la franchise en base de TVA, n’affichez ni taux ni montant de TVA. Faites figurer la mention exacte : « TVA non applicable, art. 293 B du CGI ». Cette formule concerne notamment la facture de prestation de service d’un auto-entrepreneur placé sous ce régime. À l’inverse, une entreprise redevable de la TVA doit faire apparaître les montants HT et TTC. Un prix global seul rend la vérification plus difficile.
4. L’échéance et les conditions de règlement
Indiquez la date à laquelle le paiement est dû, le moyen de paiement accepté et les coordonnées nécessaires, notamment l’IBAN pour un règlement par virement. Précisez les conditions d’escompte en cas de paiement anticipé. Si aucun escompte n’est accordé, mentionnez-le. Les pénalités applicables en cas de retard et leur date de prise d’effet doivent également apparaître lorsque les règles de facturation l’exigent.
Une échéance précise vaut mieux qu’une formule comme « paiement rapide souhaité ». Écrivez plutôt « paiement à réception » ou « règlement à 30 jours date de facture », selon les conditions convenues. Le client connaît ainsi la date attendue, et vous disposez d’un point de départ objectif pour relancer un impayé.
Adapter le modèle à votre statut, à la TVA et au client
Le contenu de base ne change pas, mais certaines mentions varient selon votre situation. Un modèle générique n’est utile que s’il est ajusté avant chaque émission. Vérifiez le statut du prestataire, le régime de TVA, le type de client et la nature de la facture.
| Situation | Point d’attention sur la facture |
|---|---|
| Auto-entrepreneur en franchise de TVA | SIRET et mention « TVA non applicable, art. 293 B du CGI » |
| Société assujettie à la TVA | Dénomination, forme juridique, TVA, totaux HT et TTC |
| Client professionnel | Adresse de facturation exacte, échéance, pénalités de retard et conditions d’escompte |
| Client particulier | Identité du client, détail transparent de la prestation et prix TTC |
| Prestation commencée avec avance | Facture d’acompte, puis facture finale déduisant l’acompte déjà versé |
La facture est généralement indispensable entre professionnels. Pour une prestation réalisée auprès d’un particulier, les règles dépendent notamment de la nature de l’opération et du montant. Un seuil de 25 € est notamment évoqué pour certaines prestations de service. En pratique, remettre une facture ou une note détaillée reste une méthode utile pour formaliser l’accord et prévenir les contestations.
Pour une mission longue, vous pouvez facturer une partie du prix avant l’achèvement du service. Une facture d’acompte facilite l’encaissement et limite votre exposition si le client suspend le projet. Elle ne doit pas être confondue avec la facture finale. Celle-ci reprend le total de la mission et déduit clairement les sommes déjà facturées ou encaissées.
Émettre, corriger et conserver sans perdre la traçabilité
Vous pouvez préparer votre facture avec un modèle Word ou Excel, puis l’exporter en PDF pour figer les informations envoyées. Un logiciel de facturation devient utile lorsque les factures se répètent. Il facilite la numérotation, les relances, le suivi des règlements et la création d’avoirs. Quel que soit l’outil utilisé, conservez une copie identique du document transmis au client.
Ne supprimez pas une facture déjà émise
Si une facture contient une erreur ou doit être annulée, gardez une trace de l’original. Selon le cas, établissez une facture d’avoir pour annuler tout ou partie de la somme, ou une facture rectificative qui référence le document initial. Modifier discrètement un PDF déjà envoyé crée une incohérence entre vos archives et celles du client.
Prévenir les retards de paiement dès l’envoi
Envoyez la facture dès la réalisation de la prestation ou selon l’échéancier prévu. Dans votre message d’accompagnement, rappelez le numéro de facture, le montant TTC, la date limite et les coordonnées de paiement. Si le règlement tarde, relancez d’abord de manière courtoise en joignant à nouveau la facture. La clarté du document et une échéance sans ambiguïté simplifient cette démarche.
Archivez enfin vos factures et leurs justificatifs de paiement dans un dossier organisé par année et par numéro. Des durées de conservation de 3 ans, 6 ans et 10 ans sont évoquées selon les finalités commerciales, fiscales ou comptables. Une conservation structurée vous permet de répondre à une demande du client, de votre expert-comptable ou de l’administration sans rechercher un document dans l’urgence.