Assignation en paiement : risques encourus et stratégies de défense efficaces
L'assignation en paiement est une étape judiciaire souvent perçue comme le point de non-retour dans une relation contractuelle. Pourtant, recevoir cet acte ne signifie pas une condamnation immédiate. Il s'agit d'un acte formel visant à porter un litige devant une juridiction pour obtenir le recouvrement d'une créance. Comprendre les rouages de cette procédure permet de ne pas subir passivement les événements et de préparer une défense structurée.
Comprendre la nature juridique de l'assignation
L'assignation est un acte de commissaire de justice informant officiellement le débiteur qu'une action en justice est engagée à son encontre. Contrairement à une mise en demeure ou une injonction de payer, l'assignation est une procédure contradictoire dès son origine. Le débat judiciaire est ouvert et les deux parties sont invitées à confronter leurs arguments devant le juge.
Testez vos connaissances : L'assignation en paiement
Cet acte contient des mentions obligatoires strictes : identité des parties, objet de la demande, exposé des moyens de droit et de fait, ainsi que les pièces justificatives. Une omission ou une erreur dans ces mentions peut, sous certaines conditions, entraîner la nullité de l'acte. Il est donc crucial d'analyser la régularité formelle de l'assignation avant d'examiner le fond du dossier.
Le rôle du commissaire de justice
L'intervention du commissaire de justice confère à l'assignation une force probante quant à la date et au contenu de la signification. Il ne s'agit pas d'un simple courrier, mais d'une remise en main propre ou au domicile, garantissant que le débiteur a bien reçu l'information. Cette étape marque le point de départ des délais de procédure, notamment pour constituer avocat si la représentation est obligatoire.
Les étapes clés de la procédure contentieuse
Dès réception de l'assignation, le calendrier judiciaire s'enclenche. La première étape consiste à identifier la juridiction compétente. Selon le montant de la créance et la nature du litige, l'affaire est portée devant le Tribunal de commerce pour les différends entre commerçants, ou devant le Tribunal judiciaire pour les litiges civils.
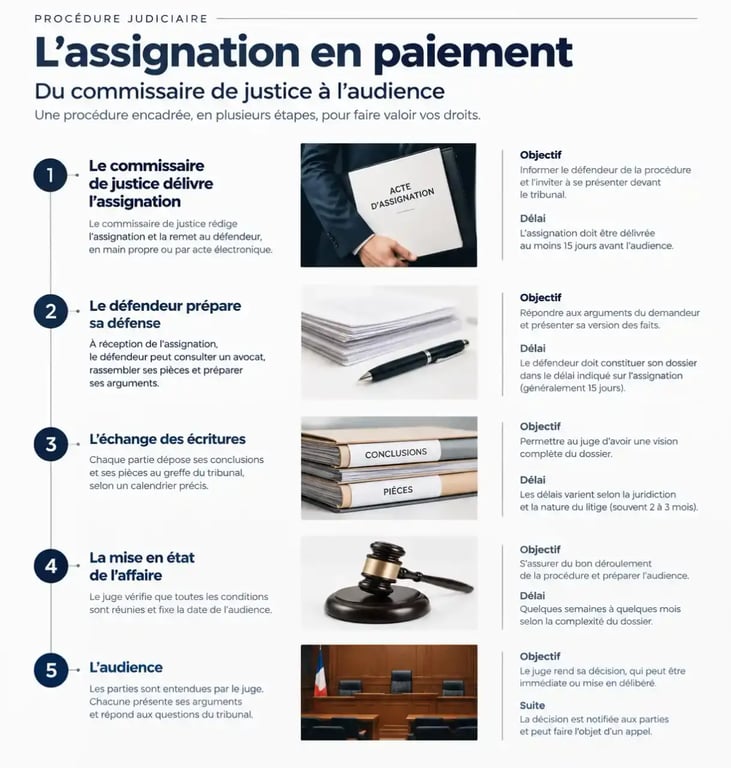
La phase de mise en état constitue le cœur du processus. Durant cette période, les avocats échangent leurs conclusions et leurs pièces. C'est ici que se joue la stratégie de défense : plutôt que de nier la dette, il est souvent plus efficace de remettre en question la réalité de la prestation fournie ou le respect des obligations contractuelles. En explorant les failles dans l'exécution du contrat, le débiteur transforme une demande en paiement purement comptable en un débat sur la responsabilité contractuelle, obligeant le créancier à prouver la qualité de son exécution.
La constitution d'avocat et l'audience
Dans de nombreux cas, la représentation par avocat est obligatoire. Ignorer cette obligation prive le débiteur de tout moyen de défense efficace. L'avocat vérifie la prescription de la dette, l'existence de clauses limitatives de responsabilité et la régularité des preuves produites par le demandeur.
Les risques encourus en cas de passivité
Le risque majeur lié à une assignation en paiement est le jugement par défaut ou réputé contradictoire. Si le débiteur ne se présente pas ou ne se fait pas représenter, le juge statue sur la base des seuls éléments fournis par le créancier. Dans cette configuration, les chances de succès pour le demandeur sont élevées.
Modèle officiel d'assignation en justice sans avocat — Téléchargez le formulaire Cerfa nécessaire pour engager une procédure judiciaire sans représentation obligatoire.
Les conséquences d'une absence de défense sont multiples : la condamnation au paiement intégral de la dette initiale, l'application d'intérêts de retard qui majorent significativement la somme due, le remboursement des frais d'avocat du créancier au titre de l'article 700 du Code de procédure civile, et enfin, le risque d'exécution forcée par saisie sur compte bancaire ou saisie-vente.
Stratégies de défense et moyens d'opposition
Face à une assignation, le débiteur dispose de plusieurs leviers pour contester la demande ou en limiter les effets. La défense porte sur la validité même de l'obligation.
La prescription constitue un premier levier : il convient de vérifier si le délai légal, généralement fixé à 5 ans pour les dettes commerciales ou civiles, est dépassé. L'exception d'inexécution permet également au débiteur de suspendre son paiement si le créancier n'a pas rempli ses propres obligations contractuelles. Par ailleurs, la contestation du montant nécessite une analyse rigoureuse des factures, bons de commande et relevés de compte pour déceler des erreurs de calcul ou des prestations non réalisées. Enfin, la demande de délais de grâce permet de solliciter un étalement de la dette auprès du juge en démontrant une situation financière temporairement difficile.
L'issue de la procédure : vers une résolution amiable ou judiciaire
L'assignation agit souvent comme un catalyseur pour la reprise des négociations. Une fois la menace judiciaire réelle, les parties sont plus enclines à trouver un accord transactionnel. Cet accord, s'il est homologué par le juge ou consigné dans un acte sous signature privée, met fin au litige et évite les aléas d'un jugement.
Si aucun accord n'est trouvé, le juge rend sa décision. En cas de décision défavorable, il reste possible d'interjeter appel sous réserve du respect des délais légaux. L'appel nécessite toutefois de soulever des moyens nouveaux ou de démontrer une erreur d'appréciation du premier juge. La rigueur et l'accompagnement juridique restent les meilleurs atouts pour protéger ses intérêts financiers.